
De vraag klinkt logisch: wat is de beste ETF? Alleen bestaat dat antwoord niet. Een fonds dat perfect past bij iemand van 28 met dertig jaar horizon, past slecht bij iemand van 61 die over vier jaar stopt met werken. Dat is geen ontwijkend antwoord, dat is de kern.
Wat wel bestaat, is een set filters waarmee je van tweeduizend fondsen naar een korte lijst gaat. Die filters deel ik hier, met de actuele cijfers erbij. Daarna weet je zelf welk fonds bij jouw situatie hoort.
Waarom werkt zoeken naar de beste ETF niet?
Omdat de vraag de verkeerde volgorde heeft. Je zoekt een product voordat je weet welk probleem het moet oplossen. Vraag een aannemer om het beste huis en hij vraagt terug met hoeveel mensen je woont.
Er speelt nog iets. Elke lijst met beste ETF's kijkt naar het verleden. Een fonds dat vijf jaar bovenaan stond, deed het goed omdat die regio of sector goed liep. Dat zegt niets over de komende tien jaar. Wie achter de winnaars van gisteren aanloopt, koopt structureel te duur.
Wat maakt een ETF dan wel goed?
Vier dingen, en geen daarvan gaat over rendement. Brede spreiding, lage kosten, genoeg fondsvermogen en een kleine afwijking ten opzichte van de index. Die vier zijn meetbaar en vooruitkijkend. Rendement uit het verleden is dat niet.
Voeg daar een vijfde aan toe die niemand noemt: past dit fonds bij mijn broker en bij mijn manier van inleggen. Daar ontstaat in de praktijk het grootste kostenverschil.
Filter 1: hoe breed is de spreiding echt?
Kijk naar de index, niet naar de fondsnaam. De naam zegt weinig, de index alles. Amundi Prime Global klinkt wereldwijd, maar bevat alleen ontwikkelde markten en geen kleine bedrijven.
Dit zijn de indices die ertoe doen, alle standen per 31 augustus 2026. De MSCI World telt 1.280 bedrijven uit 23 rijke landen. De MSCI ACWI telt er 2.458 en voegt opkomende markten toe. De FTSE All-World telt 4.263 bedrijven. De MSCI ACWI IMI telt er 8.162 en de FTSE Global All Cap 10.112, beide inclusief kleine bedrijven.
Kijk daarnaast naar de landenverdeling. In vrijwel elke wereldwijde index wegen de Verenigde Staten op dit moment rond de zestig procent. Dat is geen keuze van de fondsbeheerder, dat is hoe groot de Amerikaanse beurs nu eenmaal is.
Filter 2: wat betaal je werkelijk per jaar?
De lopende kosten van brede wereldwijde ETF's lopen nu uiteen van 0,05 tot 0,20 procent per jaar. Op honderdduizend euro scheelt dat 150 euro per jaar tussen de goedkoopste en de duurste.
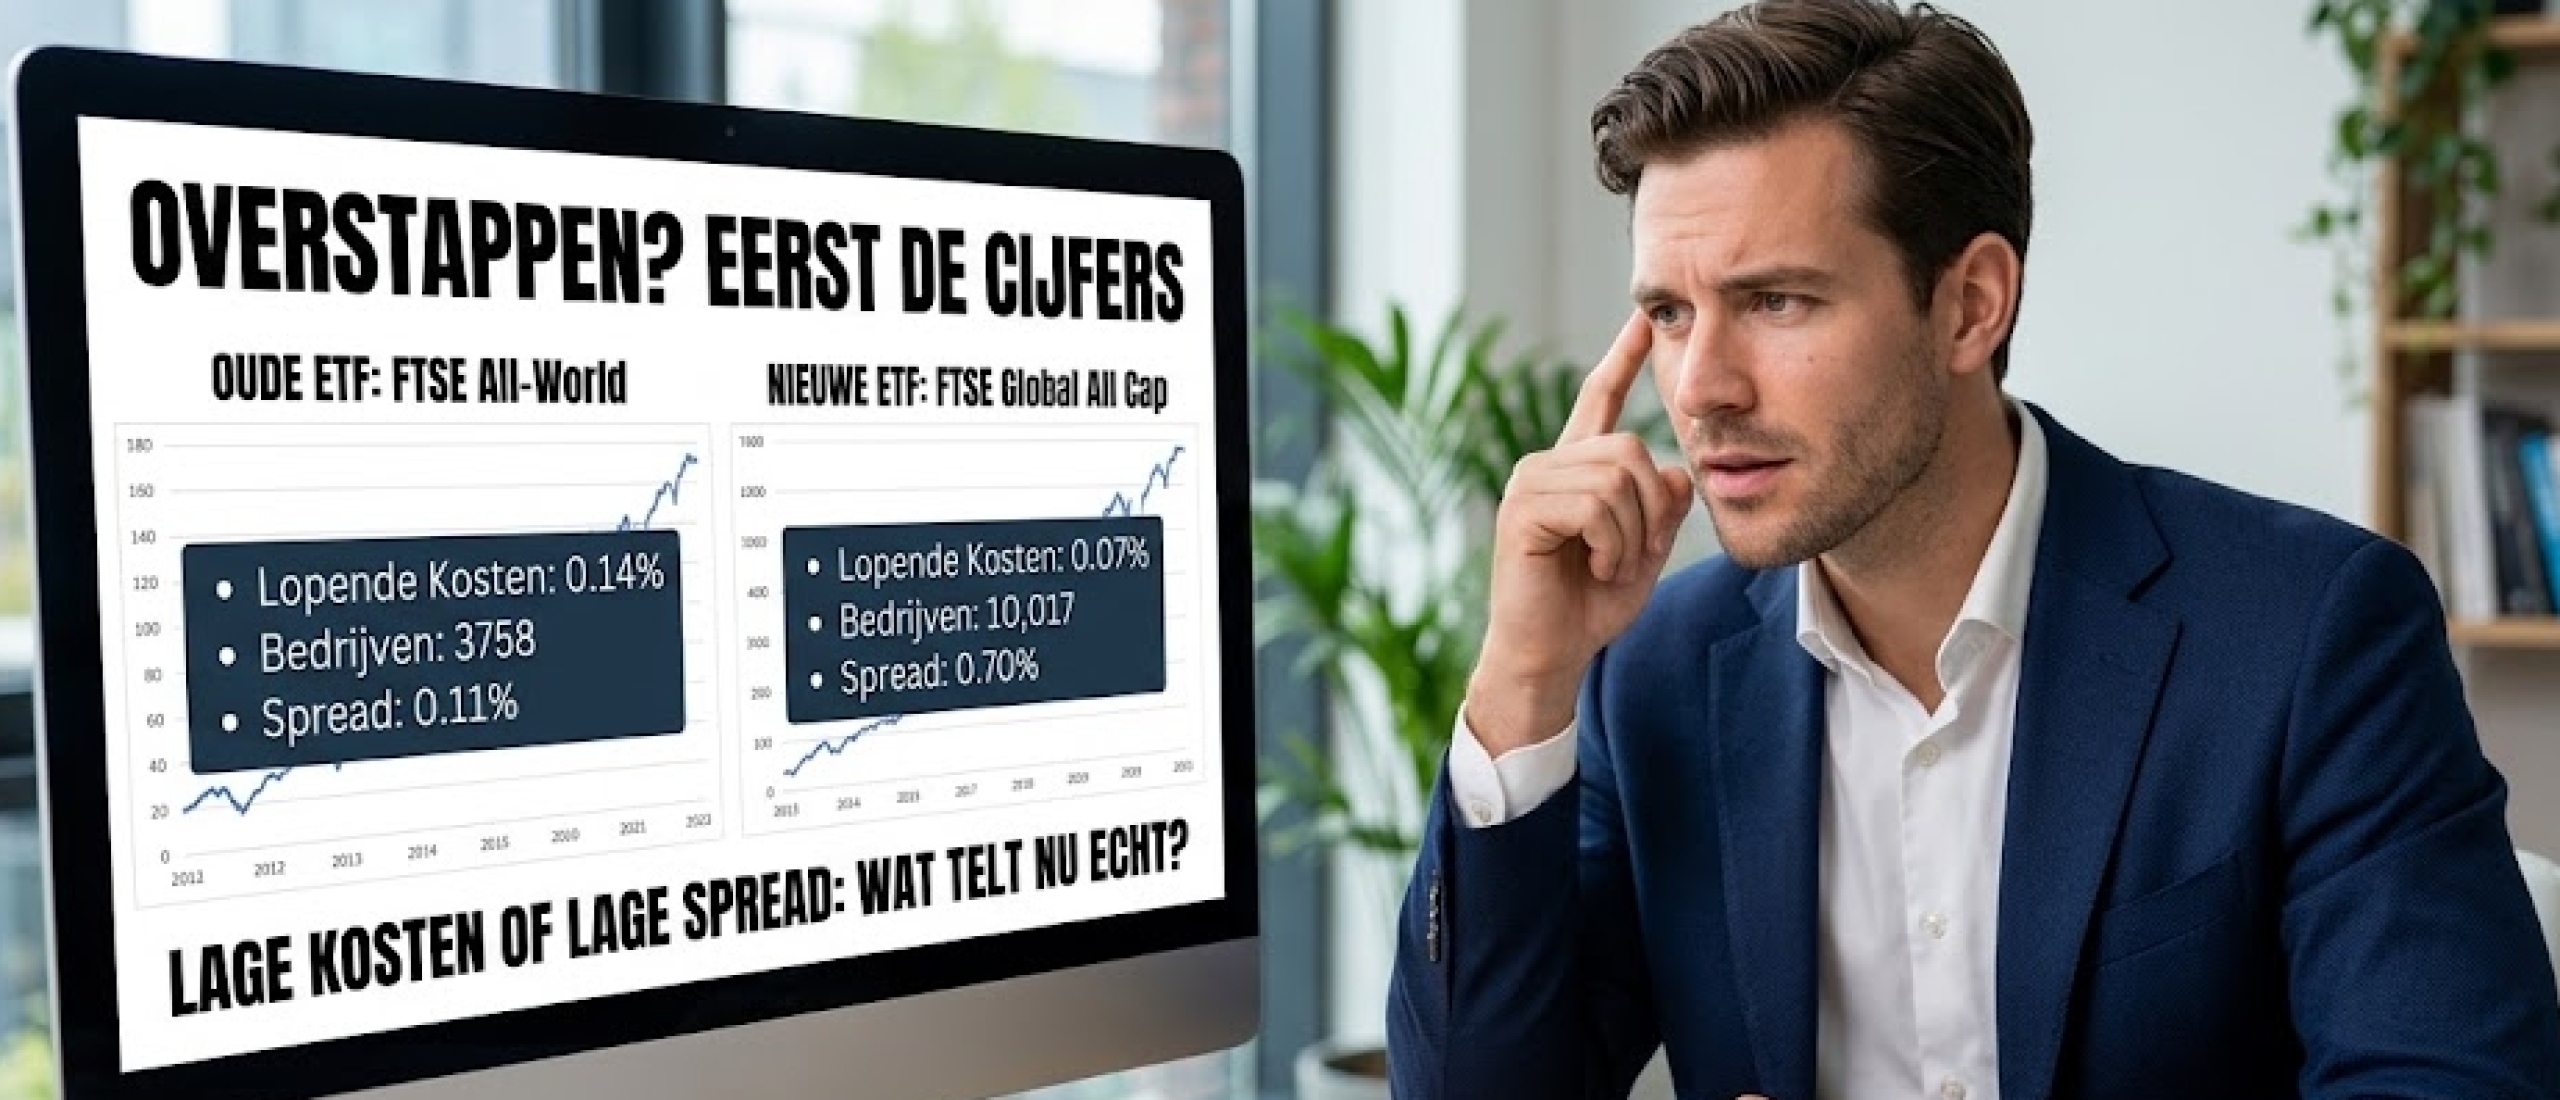
Alleen vertelt de TER niet het hele verhaal. Kijk daarom naar de tracking difference, het werkelijke verschil met de index. De Vanguard FTSE All-World rekent 0,14 procent maar bleef sinds 2020 gemiddeld 0,02 procent per jaar achter. De iShares Core MSCI World rekent 0,20 procent en bleef gemiddeld 0,03 procent per jaar achter.
Hoe dat kan? Fondsen verdienen bij door aandelen uit te lenen en door slim om te gaan met dividendbelasting. Die inkomsten compenseren een groot deel van de kosten. Op wat kost een ETF zet ik alle kostenposten op een rij.
Loop je vast in al die getallen? In mijn gratis live webinar laat ik zien welke cijfers ik zelf naast elkaar leg en welke ik negeer.
Filter 3: is het fonds groot genoeg?
Fondsvermogen zegt iets over handelbaarheid en over de kans dat een fonds blijft bestaan. iShares Core MSCI World beheert ruim 130 miljard euro. De accumulerende Vanguard FTSE All-World zit op ruim 53 miljard euro.
Vergelijk dat met de uitkerende Vanguard FTSE Global All Cap. Dat fonds ging op 18 augustus 2026 van start en bevat 47 miljoen euro. De kosten zijn met 0,07 procent laag, maar bij zo'n klein fonds betaal je een ruimere spread. Die betaal je bij elke aankoop opnieuw.
Waarom telt de spread zo zwaar bij maandelijks inleggen?
De spread is het verschil tussen de prijs waarvoor je koopt en waarvoor je verkoopt. Bij grote fondsen is dat verschil klein, bij kleine fondsen ruim. Je betaalt hem elke keer dat je een order plaatst.
Leg je maandelijks in, dan betaal je die kosten twaalf keer per jaar. Een besparing van 0,07 procentpunt in de TER is dan snel verdampt. Kies daarom liever een groot fonds dat net iets duurder lijkt.
Filter 4: past het bij jouw broker?
Het goedkoopste fonds ter wereld is duur als jouw broker er drie euro per order voor rekent. Reken dat altijd door naar jouw inleg.
Bij DEGIRO kost een ETF uit de kernselectie sinds 1 oktober 2025 een euro per transactie. Bij MEXEM betaal je 0,06 procent met een minimum van een euro. Scalable Capital rekent niets voor ETF spaarplannen, vanaf een euro per maand. Interactive Brokers rekent 0,05 procent met een minimum van 1,25 euro.
Op honderd euro inleg is een euro transactiekosten al 1 procent. Dat is ruim tien keer het verschil in lopende kosten waar de meeste discussies over gaan. Hier valt dus veel meer te winnen.
Wat zegt het onderzoek over actief beleggen?
Blijft de vraag hangen of je niet beter een actief fonds neemt dat de index verslaat. De cijfers zijn duidelijk. In de SPIVA Europe scorecard over 2025 haalde over tien jaar 98,44 procent van de wereldwijd beleggende actieve aandelenfondsen in euro's de eigen benchmark niet.
Over vijf jaar was dat 95,29 procent en over drie jaar 92,46 procent. Hoe langer de periode, hoe kleiner de kans dat actief beheer wint. Dat komt door kosten, die elk jaar opnieuw goedgemaakt moeten worden.
Hoe ziet een verstandige korte lijst eruit?
Na deze vier filters houd je meestal drie tot vijf fondsen over. Een brede wereldwijde index, lopende kosten onder 0,20 procent, een fondsvermogen van minstens een paar honderd miljoen en een plek in de voordelige selectie van je broker.
Uit die korte lijst pak je er een. Welke precies, dat maakt over dertig jaar minder uit dan of je consequent blijft inleggen. Wil je de volledige route van nul naar order, lees dan welke ETF moet je kopen of begin bij ETF beleggen voor beginners.
Twijfel je nog tussen herbeleggen en uitkeren, dan helpt accumulerend of distribuerend je verder. En de basis van het hele onderwerp staat op ETF beleggen: wat het is en hoe je begint.
Wil je zeker weten dat je niets overslaat?
In mijn gratis live webinar bouwen we samen het raamwerk waarmee je deze keuze maakt. Je krijgt de filters, de volgorde en ruimte voor al je vragen. Daarna zet je in een weekend je eigen systeem op. Deelnemen kost niets en er is beperkt plek.
Veelgestelde vragen
Wat is de beste ETF van 2026?
Die bestaat niet als algemeen antwoord. Wel bestaan er goede filters: brede spreiding, lage lopende kosten, voldoende fondsvermogen en een kleine afwijking ten opzichte van de index.
Is de goedkoopste ETF ook de beste?
Nee. Een fonds met 0,05 procent kosten dat alleen ontwikkelde markten volgt, is iets anders dan een fonds met 0,14 procent dat de hele wereld volgt. Vergelijk alleen fondsen met een vergelijkbare index.
Hoeveel Amerikaanse aandelen zitten er in een wereldwijde ETF?
Op dit moment rond de zestig procent bij vrijwel elke brede wereldindex. Dat komt doordat de index weegt op beurswaarde en de Amerikaanse beurs de grootste is.
Wat is tracking difference en waarom telt het?
Het is het werkelijke verschil tussen het rendement van het fonds en dat van de index. Het meet het eindresultaat, terwijl de TER alleen een kostenpost is.
Verslaan actieve fondsen de index?
Zelden. Over tien jaar haalde 98,44 procent van de wereldwijd beleggende actieve aandelenfondsen in euro's de benchmark niet, volgens de SPIVA Europe scorecard over 2025.
Moet ik overstappen als er een goedkopere ETF komt?
Meestal niet. Verkopen en opnieuw kopen kost transactiekosten en spread, en telt in box 3 mee voor je vermogen op de peildatum. Nieuwe inleg naar het goedkopere fonds sturen is vaak de rustigere route.
Hoeveel ETF's moet ik hebben?
Een brede wereldwijde ETF dekt voor veel mensen de hele aandelenkant. Extra fondsen leveren vooral extra werk op en verbeteren de spreiding maar weinig.
Laatst inhoudelijk gecontroleerd: 28 september 2026 · Auteur: Nick van Belzen, oprichter en enige auteur van Investing Nomads. Nick belegt sinds 2012 en trade sinds 2018. Zijn eigen portefeuille heeft ETF's als kern. Investing Nomads is gevestigd in Groningen, KvK 92777708. Meer over Nick en onze werkwijze.
Bronnen en peildata: fondsgegevens van Vanguard, iShares en Amundi via justETF en de officiele productpagina's, per 31 augustus 2026. Indexgegevens uit de factsheets van MSCI en de fondsdocumenten van Vanguard, per 31 augustus 2026. Tracking difference via trackingdifferences.com, data tot en met 2025. SPIVA Europe Scorecard Year End 2025 van S&P Dow Jones Indices, gepubliceerd 19 maart 2026. Brokertarieven opgehaald op 28 september 2026. Koersen, spreads en fondsvermogens veranderen dagelijks.
Investing Nomads is een educatief platform. Nick van Belzen is geen financieel adviseur en beschikt niet over een vergunning van de AFM. Dit artikel vormt geen persoonlijk financieel, fiscaal of beleggingsadvies en is geen aanbeveling voor een specifiek fonds. Beleggen brengt risico's met zich mee en je verliest mogelijk een deel van je inleg. Fout gevonden? Mail info@investingnomads.nl, dan passen we het aan.