
Bijna elke discussie over ETF kosten gaat over de TER. Toch is dat vaak niet de grootste kostenpost. Er zijn vijf plekken waar geld verdwijnt, en de meeste daarvan zie je nooit op een afschrift. Bij elkaar opgeteld schelen ze meer dan het verschil tussen de goedkoopste en de duurste wereldwijde ETF.
Hieronder loop ik alle vijf langs, met actuele bedragen. Aan het eind weet je precies wat jouw manier van beleggen per jaar kost.
Kostenpost 1: de lopende kosten of TER
De TER is het percentage dat het fonds jaarlijks inhoudt voor beheer, administratie en toezicht. Je betaalt hem niet apart. Het fonds haalt hem dagelijks uit het vermogen, waardoor je koers iets minder hard stijgt.
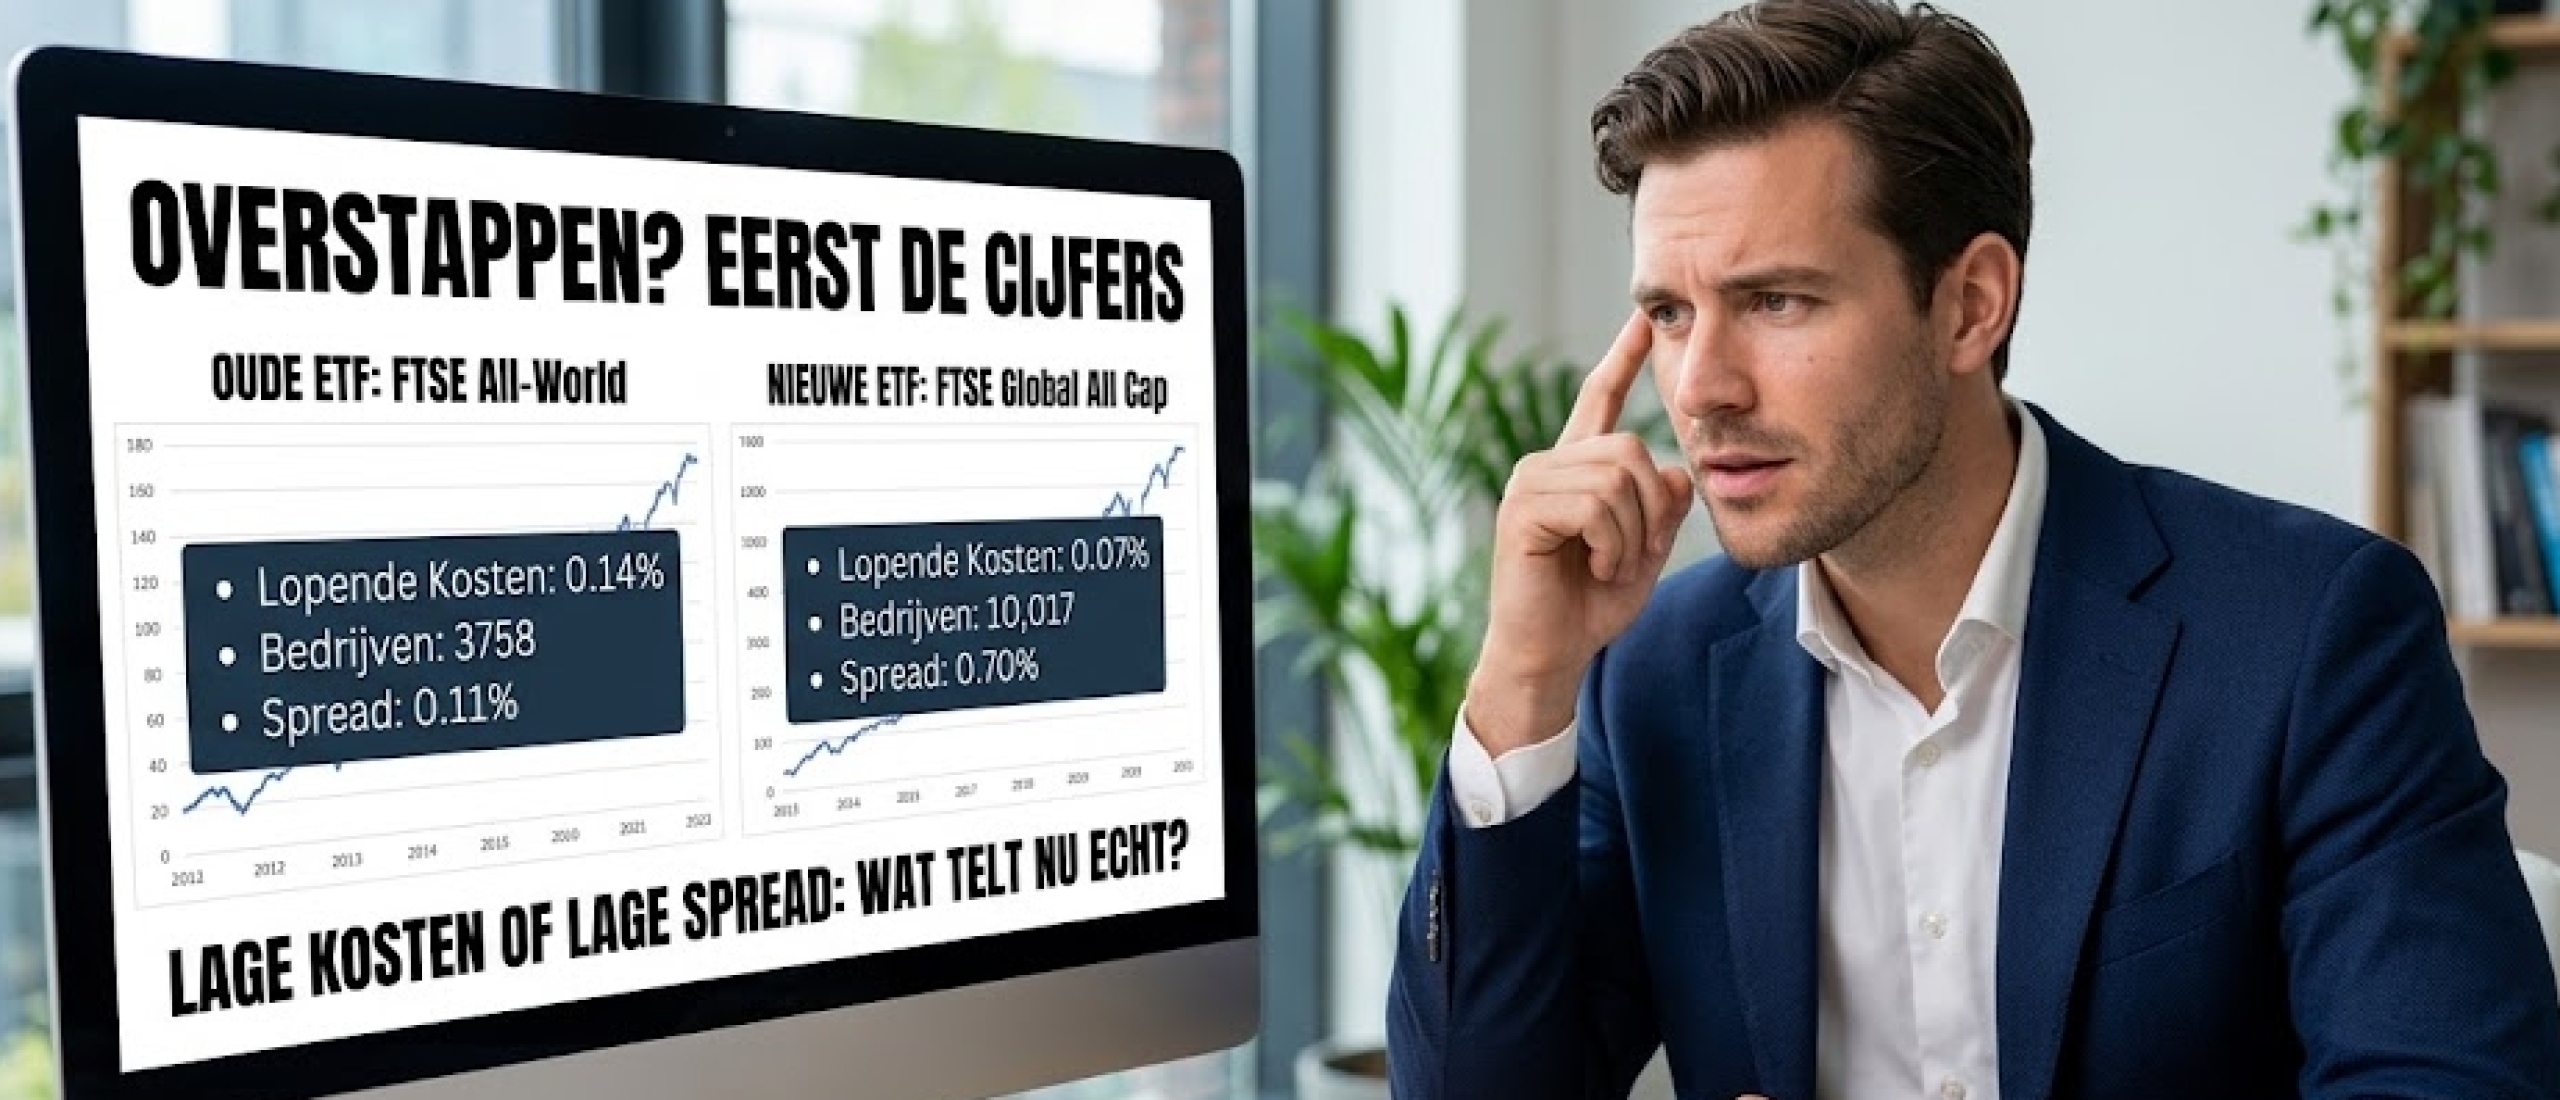
Bij brede wereldwijde ETF's loopt de TER nu van 0,05 tot 0,20 procent per jaar. Amundi Prime Global rekent 0,05 procent, Vanguard FTSE Global All Cap 0,07 procent, Vanguard FTSE All-World 0,14 procent, Invesco FTSE All-World 0,15 procent, SPDR MSCI ACWI IMI 0,17 procent en iShares Core MSCI World 0,20 procent.
Op honderdduizend euro scheelt dat tussen de goedkoopste en de duurste 150 euro per jaar. Dat is reeel geld, maar het is niet waar de meeste mensen hun rendement verliezen.
Waarom klopt de TER eigenlijk niet helemaal?
Omdat fondsen ook bijverdienen. Ze lenen aandelen uit aan andere partijen en krijgen daar een vergoeding voor. Daarnaast optimaliseren ze de dividendbelasting. Die inkomsten compenseren een deel van de kosten.
Het echte cijfer heet tracking difference: het werkelijke verschil tussen het fondsrendement en de index. De Vanguard FTSE All-World rekent 0,14 procent, maar bleef sinds 2020 gemiddeld maar 0,02 procent per jaar achter. De iShares Core MSCI World rekent 0,20 procent en bleef gemiddeld 0,03 procent per jaar achter.
Beide fondsen presteerden dus beter dan hun TER doet vermoeden. Kijk daarom naar tracking difference en niet alleen naar de TER.
Kostenpost 2: transactiekosten bij je broker
Hier zit voor de meeste mensen het meeste geld. Elke order kost iets, en bij maandelijks inleggen betaal je dat twaalf keer per jaar.
De actuele tarieven, stand 28 september 2026. Bij DEGIRO kost een ETF uit de kernselectie een euro per transactie, overige ETF's kosten drie euro. Die kernselectie loopt sinds 1 oktober 2025 via Tradegate en de oude Fair Use Policy is vervallen. MEXEM rekent 0,06 procent met een minimum van een euro voor Europese ETF's. Scalable Capital rekent 0,99 euro per order in het gratis abonnement, en ETF spaarplannen zijn gratis vanaf een euro per maand. Interactive Brokers rekent 0,05 procent met een minimum van 1,25 euro en een maximum van 29 euro. Saxo rekent in het instapniveau 0,08 procent met een minimum van twee euro.
Hoeveel kost dat op jouw inleg?
Reken het om naar een percentage, dan zie je het pas echt. Leg je honderd euro per maand in en betaal je drie euro per order, dan ben je 3 procent kwijt voordat je begint. Bij een euro is dat 1 procent. Bij een gratis spaarplan is het nul.
Zet dat naast het verschil in lopende kosten. Tussen 0,05 en 0,14 procent zit 0,09 procentpunt per jaar. Die drie euro per order is bijna dertig keer zo groot. Toch discussieert iedereen over de TER.
De praktische les: leg je kleine bedragen in, kies dan een broker met een gratis spaarplan of leg per kwartaal in in plaats van per maand. Dat scheelt direct.
Wil je weten hoe ik dit zelf inricht? In mijn gratis live webinar laat ik zien hoe je je inleg automatiseert zonder onnodige kosten te maken.
Kostenpost 3: de spread
De spread is het verschil tussen de prijs waarvoor je koopt en de prijs waarvoor je op datzelfde moment verkoopt. Je betaalt hem twee keer: bij aankoop en bij verkoop.
Bij grote, druk verhandelde fondsen is die spread klein. Bij kleine of nieuwe fondsen is hij ruim. Vergelijk de iShares Core MSCI World met ruim 130 miljard euro fondsvermogen met de uitkerende Vanguard FTSE Global All Cap, die op 18 augustus 2026 startte en 47 miljoen euro bevat.
Dat tweede fonds heeft lagere lopende kosten, 0,07 tegen 0,20 procent. Alleen betaal je bij zo'n klein fonds een ruimere marge, elke keer dat je koopt. Bij maandelijks inleggen loopt dat hard op.
Hoe houd je de spread laag?
Drie dingen helpen. Kies een fonds met flink wat vermogen. Handel tijdens de drukke uren, dus niet vlak na de opening of vlak voor sluiting. En gebruik een limietorder in plaats van een order tegen de marktprijs.
Een fonds dat net gelanceerd is, oogt vaak goedkoop op papier. In de praktijk betaal je dat verschil terug aan de handelsmarge, totdat het fonds groot genoeg is.
Kostenpost 4: valutakosten
Veel wereldwijde ETF's noteren in dollars. Staat jouw rekening in euro's, dan wisselt je broker om. Daar rekent hij iets voor.
DEGIRO rekent voor automatische omwisseling 0,25 procent. Interactive Brokers rekent 0,20 basispunt, oftewel 0,002 procent, met een minimum van twee dollar. Dat is een verschil van meer dan honderd keer.
Je vermijdt dit meestal door een variant te kopen die in euro's noteert op een Europese beurs. Let op: je valutarisico blijft hetzelfde, want de onderliggende aandelen staan gewoon in hun eigen munt. Je bespaart alleen de omwisselkosten bij je broker.
Kostenpost 5: dividendlekkage
Deze is het grootst en het minst zichtbaar. Amerika houdt 30 procent dividendbelasting in op dividend naar het buitenland. Door het belastingverdrag tussen Ierland en Amerika gaat dat naar 15 procent.
Die 15 procent krijgt niemand terug. Het fonds niet, want het is geen Amerikaanse partij. En jij niet, want jij hebt hem niet zelf betaald. Bij de Vanguard FTSE All-World kost dat ongeveer 0,26 tot 0,30 procent rendement per jaar.
Zet dat naast de TER van 0,14 procent en het plaatje verandert. De verborgen kostenpost is twee keer zo groot als de zichtbare. Op accumulerend of distribuerend reken ik dit helemaal uit, inclusief de Nederlandse alternatieven die dit deels vermijden.
Wat kost het totaal per jaar?
Tel het op voor een realistisch geval. Iemand legt tweehonderd euro per maand in een brede wereldwijde ETF via een broker die een euro per order rekent.
De lopende kosten zijn 0,14 procent, in werkelijkheid ongeveer 0,02 procent na tracking difference. De transactiekosten zijn 0,5 procent van elke inleg. De dividendlekkage kost ongeveer 0,28 procent per jaar over het belegde vermogen. De spread komt daar bij elke aankoop nog bovenop.
De grootste posten zijn dus de transactiekosten in de opbouwfase en de dividendlekkage zodra je vermogen groeit. Niet de TER waar iedereen het over heeft. En daar bovenop komt nog box 3: in 2027 ongeveer 2,29 procent van je waarde per jaar boven de vrijstelling van 60.098 euro per persoon.
Waar valt de meeste winst te halen?
Bij je broker en bij je gedrag. Een gratis spaarplan in plaats van drie euro per order scheelt bij honderd euro inleg direct 3 procent. Dat haal je nergens anders zo makkelijk.
En dan het grootste punt: hoe vaak je handelt. Elke keer dat je van fonds wisselt, betaal je twee keer transactiekosten en twee keer de spread. Wie jarenlang hetzelfde brede fonds aanhoudt, betaalt die kosten nooit.
Wil je je hele opzet doorlopen? Begin bij ETF beleggen: wat het is en hoe je begint, of pak het stappenplan op welke ETF moet je kopen. Twijfel je tussen fondsen, kijk dan op de beste ETF kiezen en indexfondsen vergelijken.
Wil je je kosten in een avond onder controle?
In mijn gratis live webinar loop ik alle kostenposten met je door en laat ik zien welke je echt omlaag krijgt. Inclusief uitgebreide Q&A. Aanmelden kost niets en er is beperkt plek.
Veelgestelde vragen
Wat kost een ETF per jaar?
De lopende kosten van brede wereldwijde ETF's liggen nu tussen 0,05 en 0,20 procent per jaar. Daarbovenop komen transactiekosten, spread, eventuele valutakosten en dividendlekkage.
Wat is de TER van een ETF?
De total expense ratio, oftewel de lopende kosten die het fonds jaarlijks inhoudt. Je betaalt hem niet apart, hij zit verwerkt in de koers.
Wat is een goedkope ETF?
Alles onder 0,20 procent lopende kosten is redelijk voor een brede wereldwijde ETF. De goedkoopste brede fondsen zitten nu rond 0,05 tot 0,07 procent.
Wat kost een transactie bij DEGIRO?
Een ETF uit de kernselectie kost een euro per transactie, overige ETF's kosten drie euro. Die tarieven gelden vanaf 1 oktober 2025.
Wat is tracking difference?
Het werkelijke verschil tussen het rendement van het fonds en dat van de index. Het is een eerlijker maat dan de TER, omdat het het eindresultaat meet.
Hoe voorkom ik valutakosten?
Koop een variant die in euro's noteert op een Europese beurs. Je valutarisico blijft hetzelfde, maar je betaalt geen omwisselkosten aan je broker.
Hoeveel belasting betaal ik over mijn ETF?
In 2027 gaat de fiscus uit van 6,37 procent rendement op beleggingen en heft daar 36 procent over. Boven de vrijstelling van 60.098 euro per persoon is dat ongeveer 2,29 procent van je waarde per jaar.
Laatst inhoudelijk gecontroleerd: 28 september 2026 · Auteur: Nick van Belzen, oprichter en enige auteur van Investing Nomads. Nick belegt sinds 2012 en trade sinds 2018. Hij gebruikt zelf Interactive Brokers en MEXEM, en daarnaast kleinschalig Scalable Capital. Investing Nomads is gevestigd in Groningen, KvK 92777708. Meer over Nick en onze werkwijze.
Bronnen en peildata: fondsgegevens van Vanguard, iShares, Amundi, State Street en Invesco via justETF en de officiele productpagina's, per 31 augustus 2026. Tracking difference via trackingdifferences.com, data tot en met 2025. Brokertarieven van DEGIRO (geldig vanaf 1 oktober 2025), MEXEM, Scalable Capital, Interactive Brokers en Saxo, opgehaald op 28 september 2026. Cijfers over dividendlekkage uit publicaties van VanEck en het Financieel Onafhankelijk Blog. Box 3 cijfers uit het Belastingplan 2027, aangeboden op 15 september 2026. Tarieven veranderen regelmatig, controleer ze bij je eigen broker.
Investing Nomads is een educatief platform. Nick van Belzen is geen financieel adviseur en beschikt niet over een vergunning van de AFM. Dit artikel vormt geen persoonlijk financieel, fiscaal of beleggingsadvies en is geen aanbeveling voor een specifieke broker of een specifiek fonds. Beleggen brengt risico's met zich mee en je verliest mogelijk een deel van je inleg. Fout gevonden? Mail info@investingnomads.nl, dan passen we het aan.