
Indexfonds of ETF? Die vraag komt bijna altijd nadat iemand besloten heeft passief te beleggen. Allebei volgen ze een index en allebei spreiden ze over honderden bedrijven. Toch zit er een praktisch verschil in dat je merkt in je kosten, in je gemak en in je belastingaangifte.
Hieronder zet ik de twee naast elkaar, met de Nederlandse aanbieders erbij en met actuele cijfers. Daarna weet je welke vorm bij jouw manier van inleggen past.
Wat is het verschil tussen een indexfonds en een ETF?
Een ETF staat op de beurs. Je koopt hem via je broker en de koers beweegt de hele dag mee. Je betaalt het verschil tussen de bied en de laatprijs, de spread, en meestal transactiekosten aan je broker.
Een klassiek indexfonds staat niet op de beurs. Je koopt en verkoopt een keer per dag tegen de intrinsieke waarde van het fonds. Er is dus geen spread. In plaats daarvan rekent de aanbieder vaak een transactievergoeding.
Onder de motorkap doen ze hetzelfde: een index zo precies mogelijk volgen. Het verschil zit in de verpakking, niet in de inhoud.
Welke vorm past bij maandelijks inleggen?
Leg je elke maand een vast bedrag in, dan tellen twee dingen: kun je met fracties werken en wat kost een order. Bij een indexfonds koop je vrijwel altijd fracties, dus je hele inleg gaat aan het werk.
Bij een ETF hangt dat van je broker af. Sommige brokers bieden fracties en gratis spaarplannen, andere rekenen per order af. Leg je honderd euro in en betaal je drie euro, dan ben je 3 procent kwijt voordat je begint.
Welke index volg je, en hoe breed is die?
Belangrijker dan de verpakking is wat erin zit. Vier indices komen steeds terug, alle standen per 31 augustus 2026.
De MSCI World telt 1.280 bedrijven uit 23 rijke landen, zonder opkomende markten en zonder kleine bedrijven. De MSCI ACWI telt er 2.458 en neemt opkomende markten mee. De FTSE All-World telt 4.263 bedrijven. De breedste zijn de MSCI ACWI IMI met 8.162 bedrijven en de FTSE Global All Cap met 10.112 bedrijven, allebei inclusief small caps.
Let op fondsen met wereldwijd in de naam die dat niet zijn. Amundi Prime Global volgt bijvoorbeeld alleen ontwikkelde markten en telt 1.362 bedrijven. Prima fonds, alleen niet de hele wereld.
Wat kosten de bekende ETF's op dit moment?
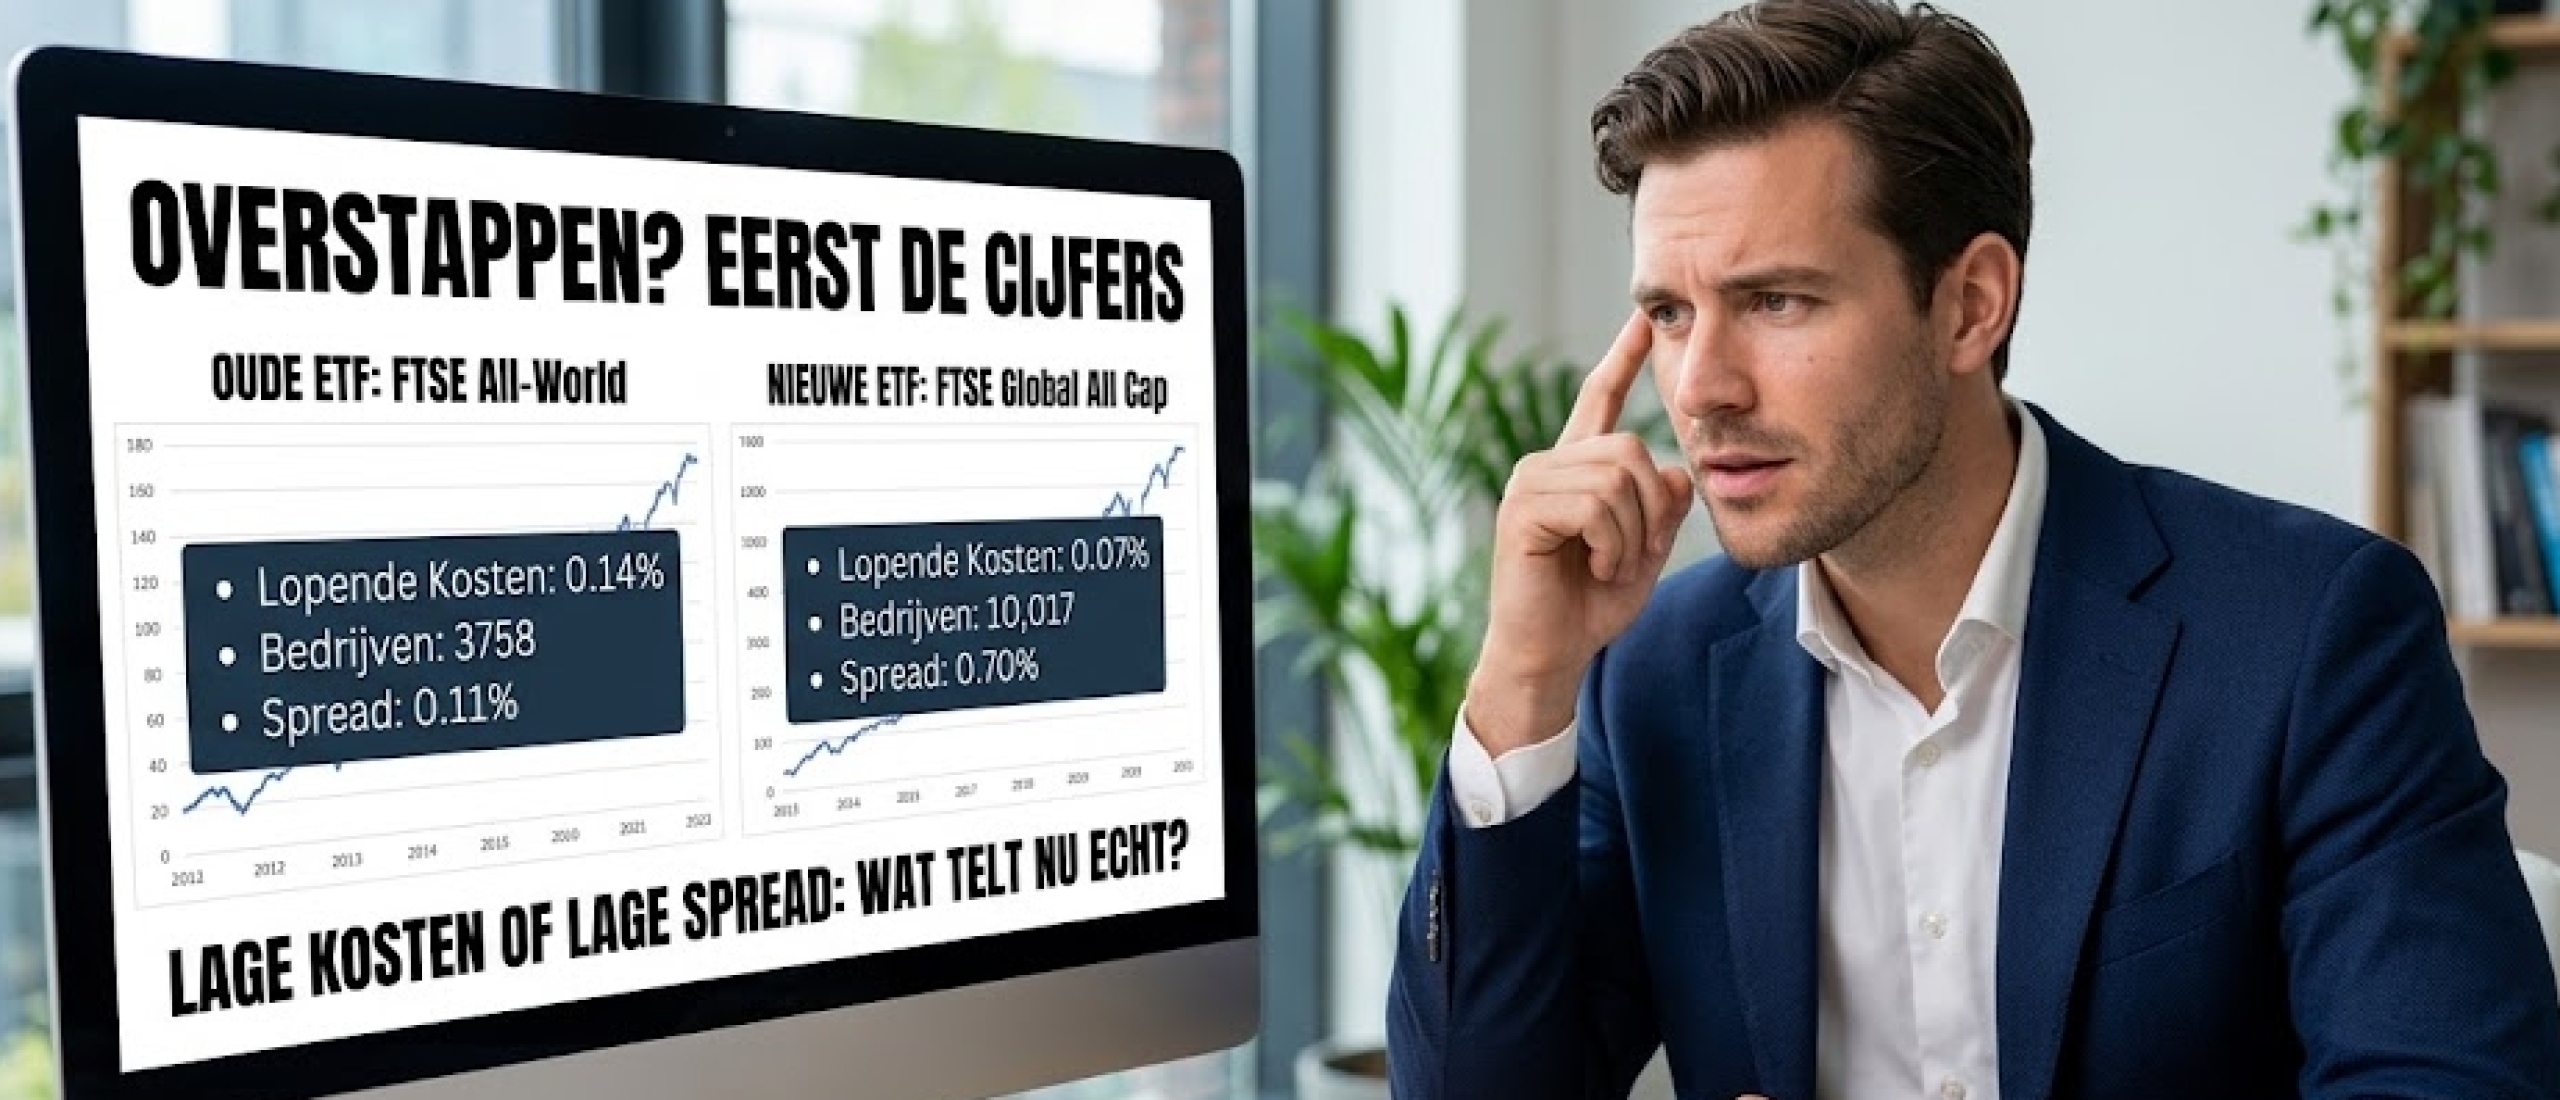
De lopende kosten van brede wereldwijde ETF's liggen nu tussen 0,05 en 0,20 procent per jaar. Amundi Prime Global rekent 0,05 procent. Vanguard FTSE Global All Cap en Amundi Prime All Country World rekenen 0,07 procent. Vanguard FTSE All-World zit op 0,14 procent, Invesco FTSE All-World op 0,15 procent, SPDR MSCI ACWI IMI op 0,17 procent en iShares Core MSCI World op 0,20 procent.
Kijk daarnaast naar wat het fonds werkelijk presteerde. De Vanguard FTSE All-World bleef sinds 2020 gemiddeld maar 0,02 procent per jaar achter bij de index, ondanks een TER van 0,14 procent. Bij iShares Core MSCI World is dat 0,03 procent per jaar. De werkelijke kosten vallen dus lager uit dan de TER doet vermoeden.
Wil je weten welke kostenposten er nog meer zijn? Die staan compleet op wat kost een ETF.
Welke Nederlandse indexfondsen zijn er?
Meesman is de bekendste aanbieder voor particulieren. Het fonds Aandelen Wereldwijd Totaal rekent 0,40 procent lopende kosten per jaar, en 0,25 procent boven een miljoen belegd vermogen. Daarnaast betaal je 0,20 procent transactiekosten bij aan en verkoop, en vanaf vijfhonderdduizend euro vervalt die transactievergoeding. Het fonds belegt in ruim zesduizend aandelen uit 47 landen.
Daarnaast lopen er de Northern Trust indexfondsen, die via banken en Saxo te koop zijn. Die zijn Nederlands gevestigd in een FGR structuur. Hun kosten liggen lager dan die van Meesman, ergens rond 0,15 procent voor het wereldfonds, al lopen de opgaven per bron uiteen door de feederstructuur. Controleer die cijfers altijd bij de aanbieder zelf.
Waarom kiest iemand een duurder Nederlands fonds?
Om de dividendbelasting. Nederland houdt 15 procent dividendbelasting in, maar die krijg je als particulier terug via je aangifte. Bij een Ierse ETF gaat er 15 procent Amerikaanse dividendbelasting definitief weg, en die kan niemand terugvragen.
Bij de Vanguard FTSE All-World kost die lekkage ongeveer 0,26 tot 0,30 procent rendement per jaar. Een Nederlands fonds met FBI status heeft dat nadeel niet via die route. Meesman verwacht daardoor zelf een voordeel van 0,4 tot 0,5 procent per jaar, al is dat een opgave van de aanbieder en geen onafhankelijke meting.
Het rekensommetje wordt daarmee minder eenduidig dan het lijkt. Een fonds van 0,40 procent dat dividendbelasting terugwint, is niet vanzelfsprekend duurder dan een ETF van 0,14 procent die 0,28 procent laat weglekken. Op accumulerend of distribuerend reken ik dividendlekkage helemaal uit.
Zit je met deze afweging? In mijn gratis live webinar behandel ik precies dit soort keuzes, met ruimte voor jouw vragen.
Waar koop je wat, en wat kost dat?
Een indexfonds koop je bij de aanbieder zelf of bij een bank die het op het schap heeft. Een ETF koop je bij elke broker met beursnotering, en daar lopen de tarieven flink uiteen.
Bij DEGIRO kost een ETF uit de kernselectie sinds 1 oktober 2025 een euro per transactie, overige ETF's kosten drie euro. MEXEM rekent 0,06 procent met een minimum van een euro. Scalable Capital rekent niets voor ETF spaarplannen, vanaf een euro per maand. Interactive Brokers rekent 0,05 procent met een minimum van 1,25 euro. Bij Saxo betaal je in het instapniveau 0,08 procent met een minimum van twee euro, plus een servicevergoeding van 0,01 procent per maand.
Welke vorm past bij jou?
Leg je maandelijks een klein bedrag in en wil je er verder niet naar omkijken, dan werkt een indexfonds of een gratis ETF spaarplan het rustigst. Je hele inleg gaat aan het werk en er is geen spread.
Leg je grotere bedragen in en let je scherp op de laagste lopende kosten, dan komt een brede ETF er meestal beter uit. Zeker bij een broker met lage ordertarieven.
Wat je in beide gevallen doet: kies een brede index, houd de kosten laag en blijf jarenlang doorleggen. Meer over die basis lees je op ETF beleggen: wat het is en hoe je begint, en het volledige stappenplan staat op welke ETF moet je kopen.
Wil je dit in een avond op orde hebben?
In mijn gratis live webinar laat ik zien hoe je van al deze opties naar een keuze gaat die bij jouw situatie past. Inclusief uitgebreide Q&A. Aanmelden kost niets en er is beperkt plek.
Veelgestelde vragen
Wat is beter, een indexfonds of een ETF?
Geen van beide is altijd beter. Een indexfonds werkt prettig bij kleine maandelijkse bedragen omdat je fracties koopt en geen spread betaalt. Een brede ETF is meestal goedkoper in lopende kosten.
Wat kost het goedkoopste wereldwijde indexfonds?
Bij ETF's ligt de ondergrens nu rond 0,05 tot 0,07 procent per jaar. Bij Nederlandse indexfondsen betaal je meer, maar win je een deel terug via de dividendbelasting.
Wat kost Meesman per jaar?
Het fonds Aandelen Wereldwijd Totaal rekent 0,40 procent lopende kosten per jaar, plus 0,20 procent transactiekosten bij aan en verkoop.
Hoeveel bedrijven zitten er in een wereldwijd indexfonds?
Dat hangt van de index af. MSCI World telt 1.280 bedrijven, FTSE All-World 4.263 en FTSE Global All Cap 10.112, stand 31 augustus 2026.
Kan ik met een klein bedrag in een indexfonds beleggen?
Bij indexfondsen koop je vrijwel altijd fracties, dus je hele inleg gaat aan het werk. Bij ETF's hangt dat van je broker af.
Is een indexfonds veiliger dan een ETF?
Nee. Beide volgen dezelfde soort index en beide bewegen mee met de markt. Het verschil zit in de verhandelbaarheid, niet in het risico.
Kan ik dividendbelasting terugvragen?
Nederlandse dividendbelasting van 15 procent vraag je terug via je aangifte inkomstenbelasting. De Amerikaanse 15 procent die binnen een Iers fonds wordt ingehouden, kun je niet terugvragen.
Laatst inhoudelijk gecontroleerd: 28 september 2026 · Auteur: Nick van Belzen, oprichter en enige auteur van Investing Nomads. Nick belegt sinds 2012 en trade sinds 2018. Investing Nomads is gevestigd in Groningen, KvK 92777708. Meer over Nick en onze werkwijze.
Bronnen en peildata: fondsgegevens van Vanguard, iShares, Amundi, State Street en Invesco via justETF en de officiele productpagina's, per 31 augustus 2026. Indexgegevens uit de factsheets van MSCI en de fondsdocumenten van Vanguard, per 31 augustus 2026. Kosten van Meesman via meesman.nl, opgehaald op 28 september 2026. Brokertarieven van DEGIRO, MEXEM, Scalable Capital, Interactive Brokers en Saxo, opgehaald op 28 september 2026. De kosten van de Northern Trust fondsen lopen per bron uiteen door de feederstructuur, controleer ze bij de aanbieder zelf.
Investing Nomads is een educatief platform. Nick van Belzen is geen financieel adviseur en beschikt niet over een vergunning van de AFM. Dit artikel vormt geen persoonlijk financieel, fiscaal of beleggingsadvies. Beleggen brengt risico's met zich mee en je verliest mogelijk een deel van je inleg. Fout gevonden? Mail info@investingnomads.nl, dan passen we het aan.