
Je hebt je ETF gekozen en dan staan er twee varianten. Eentje met acc erachter en eentje met dist. Ze volgen dezelfde index en bevatten dezelfde bedrijven. Toch bepaalt die letter wat er met je dividend gebeurt, hoeveel werk je eraan hebt en hoeveel rendement er stilletjes weglekt.
Hier leg ik uit wat het verschil doet, wat het in Nederland fiscaal betekent en welke variant bij jouw fase past. Met cijfers, want dit onderwerp zit vol halve waarheden.
Wat doet een accumulerende ETF met je dividend?
Een accumulerende ETF krijgt dividend binnen van de bedrijven in de index en koopt daar direct nieuwe aandelen mee. Je ziet dat niet op je rekening. Het dividend verdwijnt in de koers van het fonds, die daardoor iets harder stijgt.
Het voordeel is gemak. Je hoeft niets te doen en je betaalt geen transactiekosten om te herbeleggen. Het fonds regelt het intern, in bulk, tegen institutionele tarieven.
Herkennen doe je ze aan acc of aan woorden als accumulating en capitalisation in de naam. De Vanguard FTSE All-World accumulerend heeft ISIN IE00BK5BQT80, de iShares Core MSCI World IE00B4L5Y983.
En wat doet een distribuerende ETF?
Die stort het dividend op je beleggingsrekening. Bij de Vanguard FTSE All-World gebeurt dat per kwartaal. Je ziet dus echt geld binnenkomen, en je bepaalt zelf wat je ermee doet.
Wil je herbeleggen, dan plaats je zelf een order. Daar betaal je transactiekosten voor. Bij honderd euro dividend en drie euro kosten ben je 3 procent kwijt. Bij een broker die een euro rekent, is dat 1 procent.
Herkennen doe je ze aan dist of aan distributing in de naam. De uitkerende Vanguard FTSE All-World heeft ISIN IE00B3RBWM25 en handelt als VWRL.
Waarom voelt uitkeren prettiger dan het rekenkundig is?
Omdat je iets ziet gebeuren. Elk kwartaal komt er geld binnen en dat voelt als vooruitgang. Bij accumuleren zie je alleen een koers die iets anders staat.
Rekenkundig maakt het voor je eindvermogen weinig uit, mits je het dividend netjes herbelegt. Zodra je het dividend opmaakt, stopt de rente op rente voor dat deel. Dat is meestal het echte verschil, en het is gedrag en geen product.
Wat betekent dit voor je belasting in box 3?
Hier gaat veel verkeerd op internet. In Nederland betaal je in box 3 geen belasting over je dividend. De fiscus kijkt naar de waarde van je bezit op 1 januari en rekent daar een aangenomen rendement over.
In 2027 is dat 6,37 procent voor beleggingen, met een tarief van 36 procent. Boven een vrijstelling van 60.098 euro per persoon betaal je dus ongeveer 2,29 procent van je belegde waarde per jaar. Of dat vermogen uit koerswinst of uit herbelegd dividend komt, maakt niets uit.
Er is een klein praktisch verschil. Krijg je in december dividend uitgekeerd en staat dat op 1 januari nog als cash op je rekening, dan valt het onder het lagere forfait voor spaargeld van naar verwachting 1,27 procent. Dat is een verschil van een paar euro, geen reden om je keuze erop te baseren.
Wat is dividendlekkage en hoeveel kost het?
Dit is het punt dat er echt toe doet, en het staat los van accumuleren of uitkeren. Amerika houdt standaard 30 procent dividendbelasting in op dividend dat naar het buitenland gaat.
Bijna alle ETF's die Nederlanders kopen staan in Ierland. Dankzij het belastingverdrag tussen Ierland en Amerika gaat dat tarief naar 15 procent. Van elke honderd euro bruto Amerikaans dividend komt er dus 85 euro in het fonds terecht.
Die 15 procent is definitief weg. Het fonds kan hem niet terugvragen en jij ook niet, want jij hebt hem niet zelf betaald. Bij de Vanguard FTSE All-World lekt daardoor ongeveer 15,5 procent van het uitgekeerde dividend weg, wat neerkomt op ongeveer 0,26 tot 0,30 procent rendement per jaar.
Waarom is die lekkage groter dan het kostenverschil tussen fondsen?
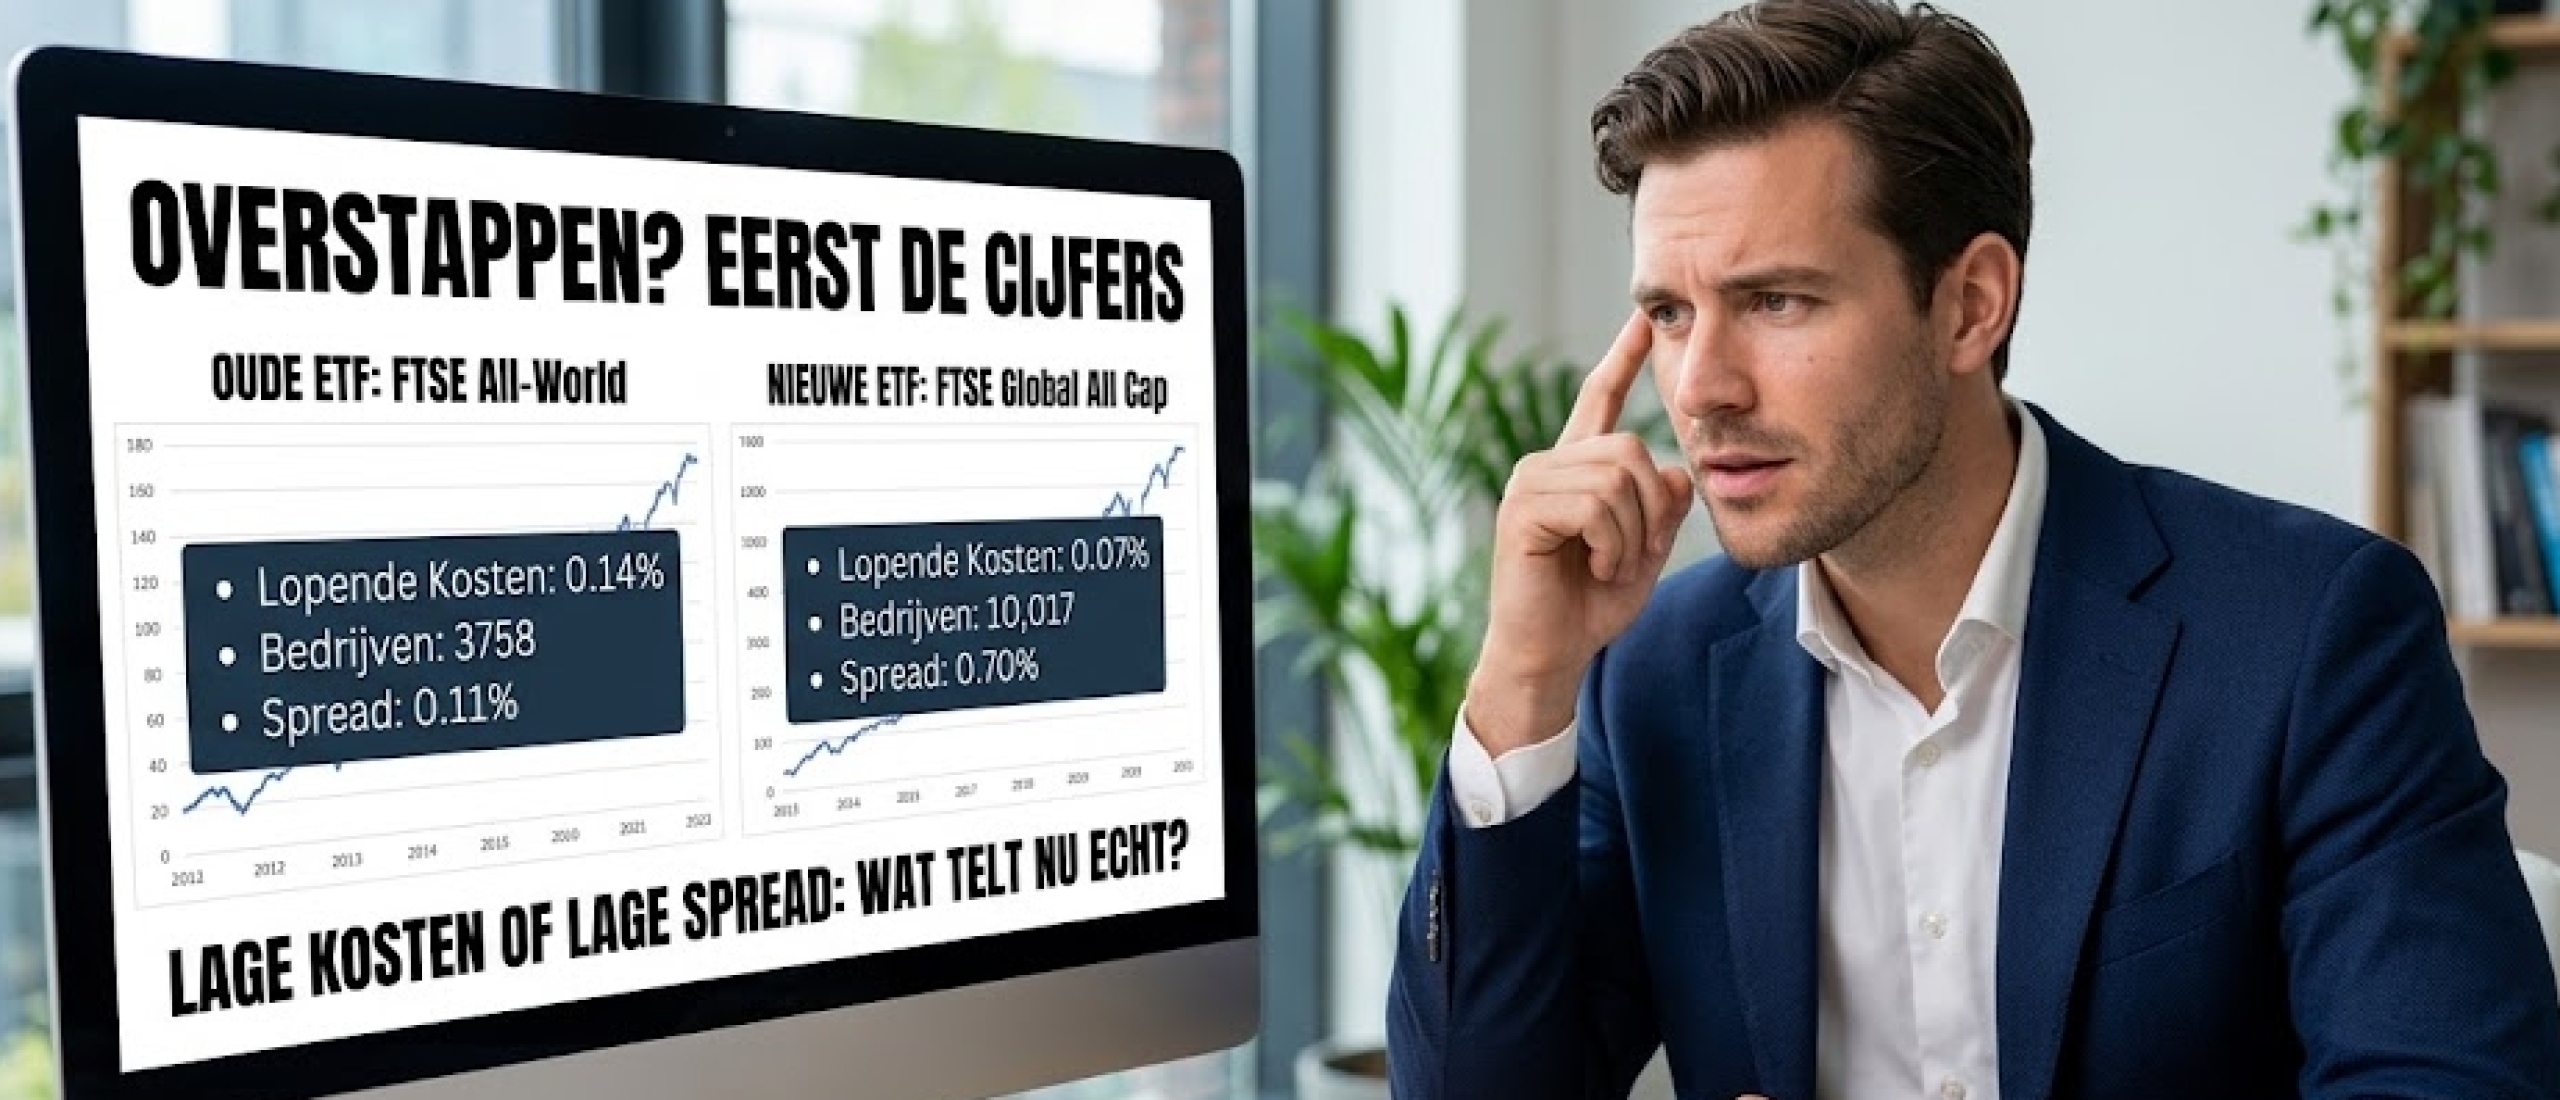
Vergelijk de getallen eens. Het verschil in lopende kosten tussen een ETF van 0,07 en een van 0,14 procent is 0,07 procentpunt per jaar. De dividendlekkage kost ongeveer 0,28 procentpunt per jaar.
Die lekkage is dus vier keer zo groot als het verschil waar de meeste discussies over gaan. Toch noemt bijna niemand hem. Dat komt doordat je hem nergens op een afschrift terugziet.
Ierland zelf houdt overigens niets in op uitkeringen aan niet inwoners. Er komt dus geen tweede laag bovenop. Luxemburgse fondsen hebben hetzelfde nadeel als Ierse.
Wil je hier eens rustig doorheen gepraat worden? In mijn gratis live webinar behandel ik dit soort verborgen kosten, met ruimte voor jouw vragen.
Kun je die lekkage vermijden?
Deels. Nederlandse fondsen met FBI status houden 15 procent Nederlandse dividendbelasting in, en die krijg jij als particulier terug via je aangifte inkomstenbelasting. Via die route lekt er dus niets weg.
Meesman verwacht daardoor zelf een voordeel van 0,4 tot 0,5 procent per jaar. Dat is een claim van de aanbieder en geen onafhankelijke meting, dus neem hem met de nodige voorzichtigheid. Wel maakt het duidelijk dat een fonds met hogere lopende kosten netto gunstiger uit kan pakken.
Belangrijk: je moet dan wel daadwerkelijk aangifte doen. Op indexfondsen vergelijken zet ik de Nederlandse alternatieven naast de Ierse ETF's.
Welke variant past bij welke fase?
Bouw je vermogen op en heb je het dividend niet nodig, dan is accumulerend meestal de rustigste keuze. Alles wordt automatisch herbelegd en je betaalt geen transactiekosten. Je hoeft er letterlijk niet naar om te kijken.
Leef je van je portefeuille of ben je daar dichtbij, dan wordt uitkerend interessanter. Je krijgt inkomen binnen zonder dat je stukken hoeft te verkopen. Dat scheelt transactiekosten en het voelt beter dan elke maand iets afknabbelen.
Zit je ertussenin, kies dan accumulerend. Overstappen kan later altijd nog voor je nieuwe inleg, en dat kost je niets.
Is overstappen van acc naar dist verstandig?
Voor je bestaande positie meestal niet. Je verkoopt en koopt opnieuw, betaalt twee keer transactiekosten en twee keer de spread. Dat verdien je met een klein verschil niet terug.
De rustige route: laat staan wat er staat en stuur alleen je nieuwe inleg naar de andere variant. Zo schuif je geleidelijk op zonder kosten te maken. Meer over alle kostenposten lees je op wat kost een ETF.
Klaar om je eigen keuzes te maken?
Dit soort details bepalen minder dan mensen denken. Je horizon, je inleg en je vermogen om vol te houden bepalen veel meer. In mijn gratis live webinar zet ik dat in een avond op een rij, inclusief uitgebreide Q&A. Aanmelden kost niets en er is beperkt plek.
Wil je eerst de basis? Die staat op ETF beleggen: wat het is en hoe je begint. Zoek je het stappenplan naar een fonds, kijk dan op welke ETF moet je kopen of op de beste ETF kiezen.
Veelgestelde vragen
Wat is het verschil tussen accumulerend en distribuerend?
Een accumulerende ETF herbelegt het dividend automatisch in de koers. Een distribuerende ETF stort het dividend op je beleggingsrekening, bij veel fondsen per kwartaal.
Welke is fiscaal voordeliger in Nederland?
In box 3 maakt het vrijwel niets uit, omdat je belasting betaalt over de waarde van je bezit op 1 januari en niet over je dividend.
Wat is dividendlekkage?
Dividendbelasting die in het buitenland wordt ingehouden en die niemand terugkrijgt. Bij Ierse ETF's gaat het om 15 procent op Amerikaans dividend, na toepassing van het belastingverdrag.
Hoeveel rendement kost dividendlekkage per jaar?
Bij de Vanguard FTSE All-World ongeveer 0,26 tot 0,30 procent per jaar. Het exacte getal hangt af van het dividendrendement en van de landenverdeling in de index.
Kan ik dividendbelasting terugvragen?
Nederlandse dividendbelasting van 15 procent vraag je terug via je aangifte. De 15 procent Amerikaanse belasting die binnen een Iers fonds wordt ingehouden, kun je niet terugvragen.
Is een dividend ETF hetzelfde als een distribuerende ETF?
Nee. Een distribuerende ETF keert het dividend uit van de bedrijven in een gewone index. Een dividend ETF selecteert juist bedrijven die veel dividend betalen en heeft daardoor een andere samenstelling.
Moet ik overstappen als ik nu de verkeerde variant heb?
Meestal niet. Verkopen en opnieuw kopen kost transactiekosten en spread. Stuur liever alleen je nieuwe inleg naar de andere variant.
Laatst inhoudelijk gecontroleerd: 28 september 2026 · Auteur: Nick van Belzen, oprichter en enige auteur van Investing Nomads. Nick belegt sinds 2012 en trade sinds 2018. Investing Nomads is gevestigd in Groningen, KvK 92777708. Meer over Nick en onze werkwijze.
Bronnen en peildata: fondsgegevens van Vanguard en iShares via justETF en de officiele productpagina's, per 31 augustus 2026. Het verdragstarief van 15 procent tussen Ierland en de Verenigde Staten en de berekening van de lekkage bij VWRL zijn ontleend aan publicaties over dividendlekkage van VanEck en het Financieel Onafhankelijk Blog. De verwachting van Meesman over het terugwinnen van dividendbelasting is een opgave van de aanbieder zelf. Box 3 cijfers uit het Belastingplan 2027, aangeboden op 15 september 2026. De forfaits voor spaargeld staan pas na afloop van het jaar definitief vast.
Investing Nomads is een educatief platform. Nick van Belzen is geen financieel adviseur en beschikt niet over een vergunning van de AFM. Dit artikel vormt geen persoonlijk financieel, fiscaal of beleggingsadvies. Voor vragen over jouw eigen aangifte schakel je een fiscalist in. Beleggen brengt risico's met zich mee en je verliest mogelijk een deel van je inleg. Fout gevonden? Mail info@investingnomads.nl, dan passen we het aan.