
Er staan meer dan tweeduizend ETF's op de Europese beurzen. Dat is precies waarom zoveel mensen blijven hangen in vergelijken en nooit die eerste order plaatsen. De oplossing is niet meer research, maar een vaste volgorde. Werk je die af, dan blijven er van tweeduizend fondsen nog een handvol over.
Hieronder loop ik zes stappen met je door. Elke stap gooit een flink deel van de lijst weg. Aan het eind heb je een fonds dat past bij jouw situatie, en belangrijker nog: je weet waarom.
Stap 1: wat moet dit geld voor je doen?
Deze stap slaan de meeste mensen over, en dat wreekt zich later. Beleg je voor over dertig jaar, dan mag je portefeuille flink schommelen. Heb je het geld over vier jaar nodig voor een verbouwing, dan hoort het niet in aandelen.
Stel jezelf twee vragen. Wanneer heb ik dit geld nodig? En hoeveel verlies houd ik vol zonder te verkopen? Die tweede vraag is de eerlijkste. Een wereldwijde aandelen ETF halveerde in 2008 bijna. Wie toen uitstapte, miste de hele weg terug omhoog.
Heb je nog geen buffer van drie tot zes maanden vaste lasten, regel die eerst. Beleggen met geld dat je volgend jaar nodig hebt, eindigt bijna altijd in verkopen op het verkeerde moment.
Stap 2: welke index past bij jouw wereldbeeld?
Nu wordt het concreet. De index bepaalt in welke bedrijven en landen je geld terechtkomt. Er zijn er in de praktijk maar vier die ertoe doen.
Kies je de MSCI World, dan beleg je in 1.280 bedrijven uit 23 rijke landen. Geen China, geen India, geen kleine bedrijven. Kies je de FTSE All-World, dan zitten er 4.263 bedrijven in en komen opkomende markten erbij. Wil je ook de kleine bedrijven meepakken, dan kom je uit bij de FTSE Global All Cap met 10.112 bedrijven of de MSCI ACWI IMI met 8.162 bedrijven. Alle standen per 31 augustus 2026.
Hoeveel scheelt die keuze in de praktijk?
Minder dan de aantallen doen vermoeden. Een index weegt op beurswaarde, dus de grootste bedrijven vullen het grootste deel. Duizenden kleine bedrijven samen vullen vaak maar een paar procent.
Ga dus niet eindeloos twijfelen tussen 4.263 en 10.112 bedrijven. Het verschil tussen wel of geen opkomende markten weegt zwaarder dan het verschil tussen wel of geen small caps. Meer hierover lees je bij indexfondsen vergelijken.
Stap 3: filter op kosten, maar op de juiste manier
Nu pas kijk je naar de TER. De lopende kosten van wereldwijde ETF's liggen nu tussen 0,05 en 0,20 procent per jaar. Amundi Prime Global rekent 0,05 procent, Vanguard FTSE All-World 0,14 procent en iShares Core MSCI World 0,20 procent.
Hier zit meteen een valkuil. Amundi Prime Global klinkt wereldwijd, maar bevat alleen ontwikkelde markten en geen kleine bedrijven. Je vergelijkt dan appels met peren. Vergelijk kosten alleen tussen fondsen die dezelfde soort index volgen.
Let ook op de tracking difference. Dat getal laat zien wat het fonds werkelijk achterbleef bij de index. De Vanguard FTSE All-World rekent 0,14 procent, maar bleef sinds 2020 gemiddeld slechts 0,02 procent per jaar achter. Bij iShares Core MSCI World is dat 0,03 procent per jaar tegen een TER van 0,20 procent.
Twijfel je of je hier goed op filtert? In mijn gratis live webinar laat ik live zien welke getallen ik zelf naast elkaar leg en waarom.
Stap 4: check fondsvermogen en leeftijd
Een groot fonds is makkelijker te verhandelen en loopt minder kans op opheffing. iShares Core MSCI World beheert ruim 130 miljard euro, Vanguard FTSE All-World in de accumulerende variant ruim 53 miljard euro.
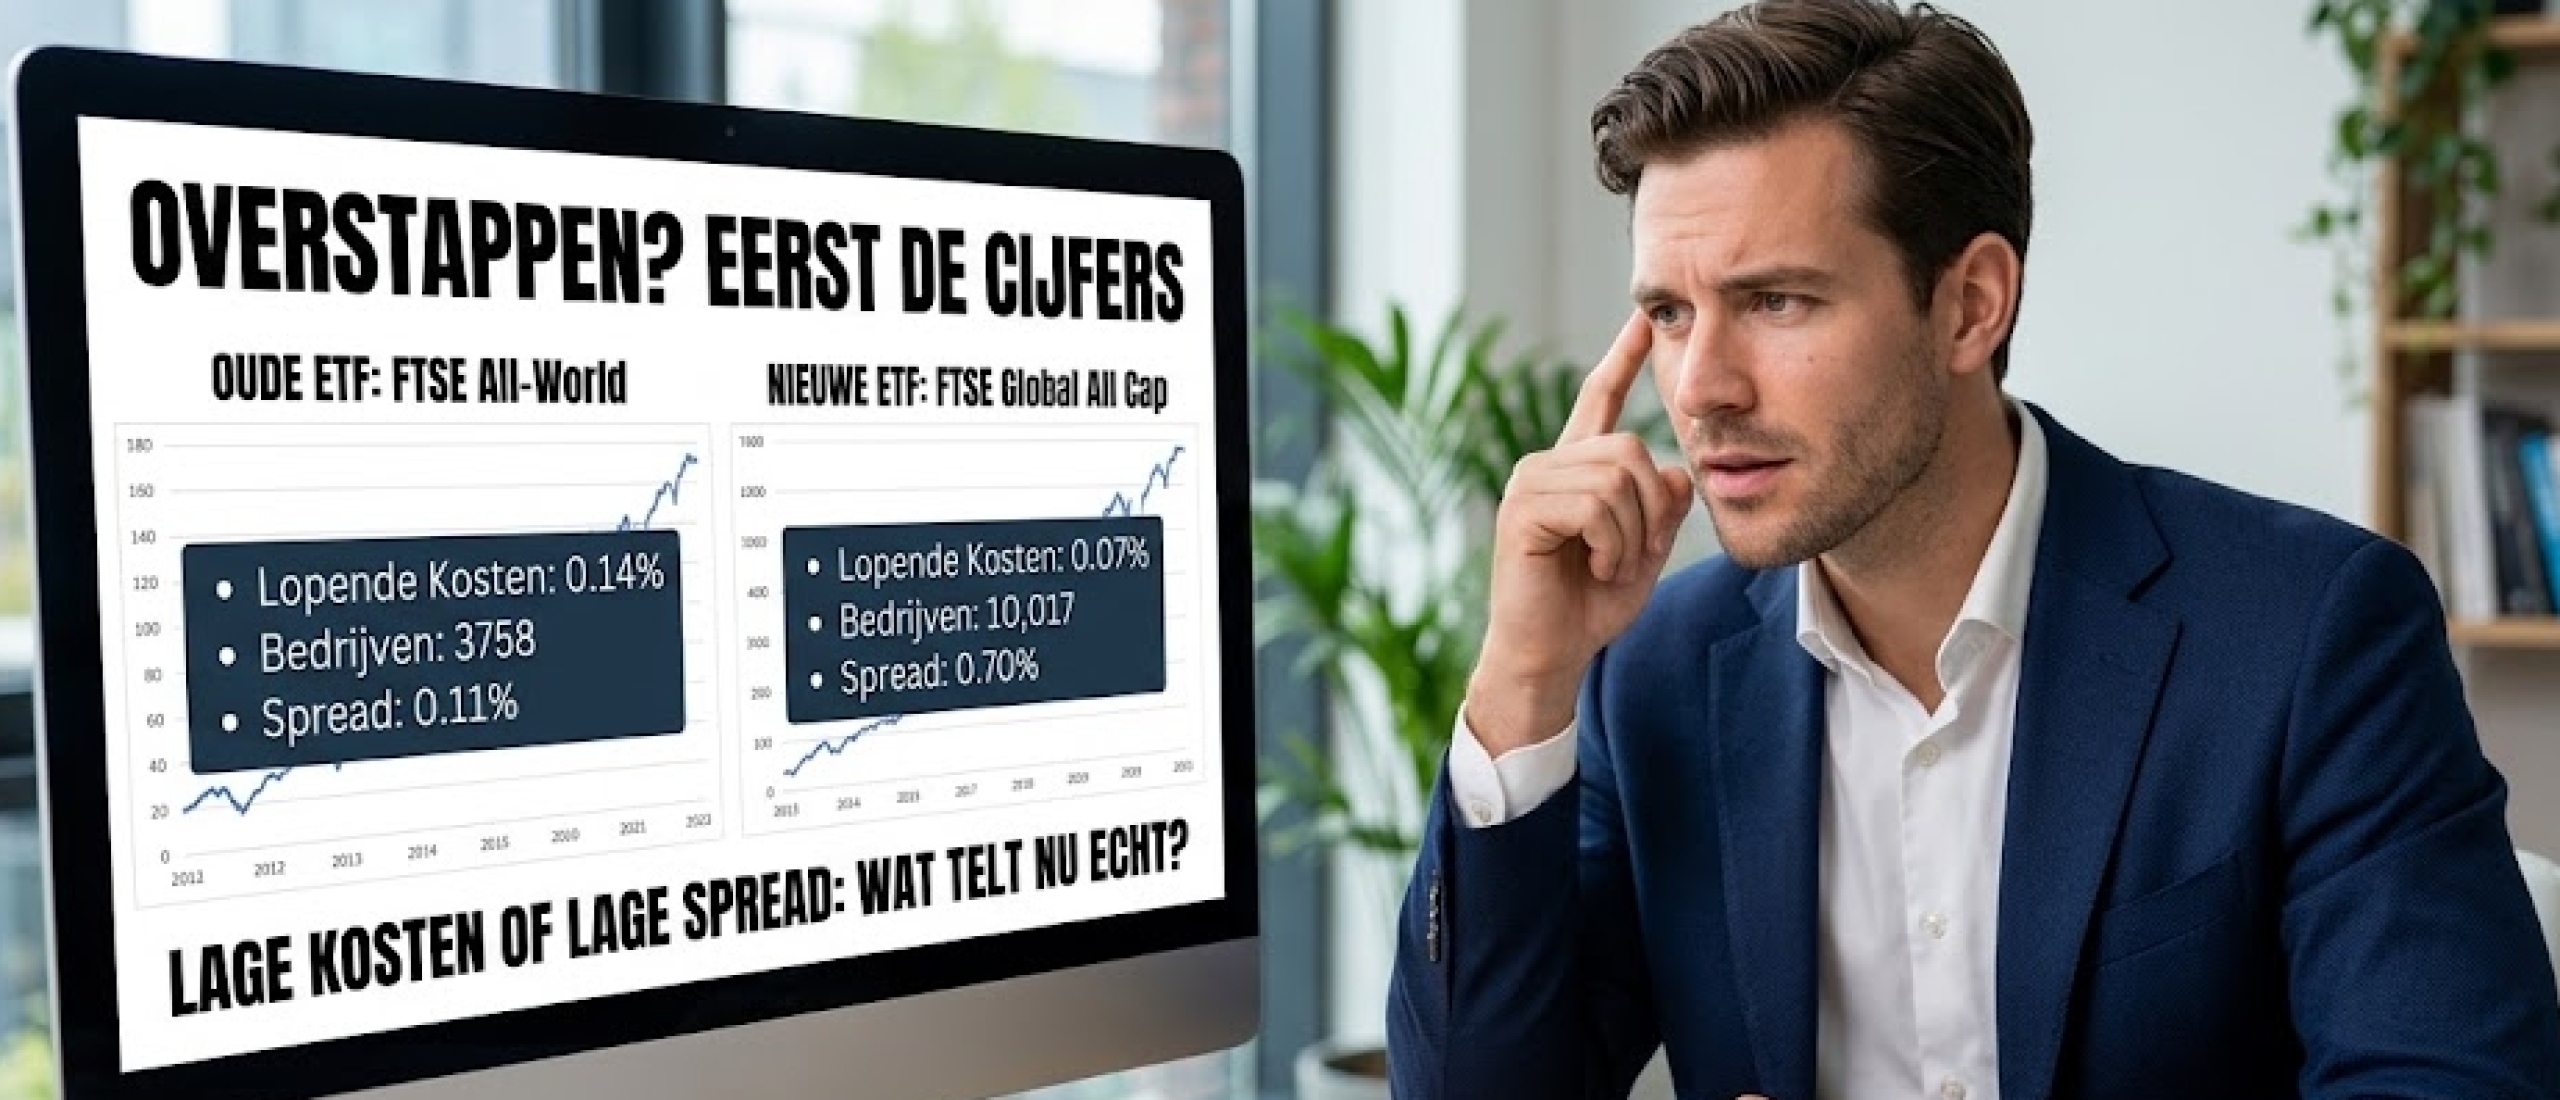
Aan de andere kant van het spectrum staat de uitkerende Vanguard FTSE Global All Cap. Dat fonds startte pas op 18 augustus 2026 en bevat nog 47 miljoen euro. De kosten zijn met 0,07 procent aantrekkelijk, alleen betaal je bij zo'n klein fonds een ruimere spread. Die spread betaal je bij elke aankoop opnieuw.
Mijn eigen vuistregel: een fonds dat je maandelijks koopt, mag wat mij betreft niet kleiner zijn dan een paar honderd miljoen euro. Hoe kleiner het fonds, hoe duurder de handel.
Stap 5: accumulerend of uitkerend?
Elke serieuze ETF bestaat in twee varianten. Accumulerend herbelegt het dividend automatisch. Distribuerend stort het op je rekening.
Voor box 3 maakt het niets uit, want de fiscus kijkt naar je vermogen op 1 januari en niet naar je dividend. Bouw je vermogen op, dan is accumulerend meestal praktischer: je hoeft niets te doen en betaalt geen transactiekosten om te herbeleggen.
Leef je van je portefeuille, dan is uitkerend juist handig. Je krijgt inkomen zonder dat je stukken hoeft te verkopen. Op accumulerend of distribuerend reken ik dit met cijfers uit, inclusief dividendlekkage.
Stap 6: waar koop je hem, en tegen welke prijs?
Deze stap wordt het vaakst vergeten en kost het meeste geld. Het fonds is pas goedkoop als jouw broker hem goedkoop aanbiedt.
Bij DEGIRO kost een ETF uit de kernselectie sinds 1 oktober 2025 een euro per transactie, andere ETF's kosten drie euro. Bij MEXEM betaal je 0,06 procent met een minimum van een euro. Bij Scalable Capital zijn ETF spaarplannen gratis, vanaf een euro per maand. Bij Interactive Brokers betaal je 0,05 procent met een minimum van 1,25 euro.
Reken het om naar jouw situatie. Leg je honderd euro per maand in bij drie euro per order, dan ben je 3 procent kwijt voordat je begint. Dat is meer dan veertig keer het verschil tussen een TER van 0,05 en 0,14 procent. Een compleet overzicht van alle kostenposten staat op wat kost een ETF.
Wat als je gekozen fonds niet bij je broker zit?
Dan heb je twee opties. Je zoekt een vergelijkbaar fonds dat wel in de voordelige selectie zit, of je wisselt van broker. Het eerste is meestal makkelijker en het verschil tussen twee wereldwijde ETF's is klein.
Wat je beter niet doet: een duur fonds blijven kopen omdat je toevallig bij die broker zit. Die extra kosten betaal je elke maand opnieuw, jarenlang.
En dan? Volhouden is de echte stap
De keuze voor een fonds is binnen een avond gemaakt. Het jarenlang volhouden is het moeilijke deel. Daar gaat het bij de meeste beleggers mis, en dat kost meer dan welke kostenpost ook.
Zet daarom je inleg op automatisch, kijk niet vaker dan een paar keer per jaar en leg vooraf vast wanneer je iets aanpast. Meer over de basis lees je op de pijlerpagina ETF beleggen: wat het is en hoe je begint.
Wil je dit in een avond helemaal op orde? In mijn gratis live webinar loop ik het volledige stappenplan met je door, inclusief uitgebreide Q&A. Aanmelden kost niets en er is beperkt plek.
Veelgestelde vragen
Welke ETF moet ik kopen als beginner?
Meestal een brede wereldwijde ETF die een index als de FTSE All-World of MSCI ACWI volgt. Daarmee spreid je over duizenden bedrijven en hoef je geen landen of sectoren te kiezen.
Hoeveel ETF's heb ik nodig?
Een brede wereldwijde ETF is voor de meeste mensen genoeg. Extra fondsen leveren vooral extra werk op en verbeteren de spreiding maar beperkt.
Kan ik beter de MSCI World of de FTSE All-World kiezen?
Het verschil zit in opkomende markten. MSCI World telt 1.280 bedrijven uit alleen rijke landen, FTSE All-World telt er 4.263 inclusief opkomende markten. Wie de hele wereld wil volgen, kiest de tweede.
Wat is een goede TER voor een wereldwijde ETF?
Alles onder 0,20 procent is redelijk. De goedkoopste brede fondsen zitten nu rond 0,07 procent. Vergelijk kosten alleen tussen fondsen die dezelfde soort index volgen.
Moet ik in een keer instappen of gespreid?
Statistisch levert in een keer instappen vaker meer op, omdat markten vaker stijgen dan dalen. Gespreid instappen voelt rustiger en houdt je makkelijker bij je plan. Beide werken, kies wat je volhoudt.
Hoe vaak moet ik mijn ETF controleren?
Een of twee keer per jaar is genoeg. Vaker kijken verhoogt vooral de kans dat je iets doet waar je later spijt van krijgt.
Wat kost het aan belasting?
In 2027 rekent de fiscus met 6,37 procent aangenomen rendement op beleggingen en heft daar 36 procent over. Boven de vrijstelling van 60.098 euro per persoon komt dat neer op ongeveer 2,29 procent van je waarde per jaar.
Laatst inhoudelijk gecontroleerd: 28 september 2026 · Auteur: Nick van Belzen, oprichter en enige auteur van Investing Nomads. Nick belegt sinds 2012 en trade sinds 2018. Hij gebruikt zelf Interactive Brokers en MEXEM, en daarnaast kleinschalig Scalable Capital. Investing Nomads is gevestigd in Groningen, KvK 92777708. Meer over Nick en onze werkwijze.
Bronnen en peildata: fondsgegevens van Vanguard, iShares en Amundi via justETF en de officiele productpagina's, per 31 augustus 2026. Tracking difference via trackingdifferences.com, data tot en met 2025. Brokertarieven van DEGIRO (geldig vanaf 1 oktober 2025), MEXEM, Scalable Capital en Interactive Brokers, opgehaald op 28 september 2026. Box 3 cijfers uit het Belastingplan 2027, aangeboden op 15 september 2026. Tarieven en fondsgegevens veranderen, controleer ze altijd bij de bron zelf.
Investing Nomads is een educatief platform. Nick van Belzen is geen financieel adviseur en beschikt niet over een vergunning van de AFM. Dit artikel vormt geen persoonlijk financieel, fiscaal of beleggingsadvies. Beleggen brengt risico's met zich mee en je verliest mogelijk een deel van je inleg. Resultaten uit het verleden bieden geen garantie voor de toekomst. Fout gevonden? Mail info@investingnomads.nl, dan passen we het aan.