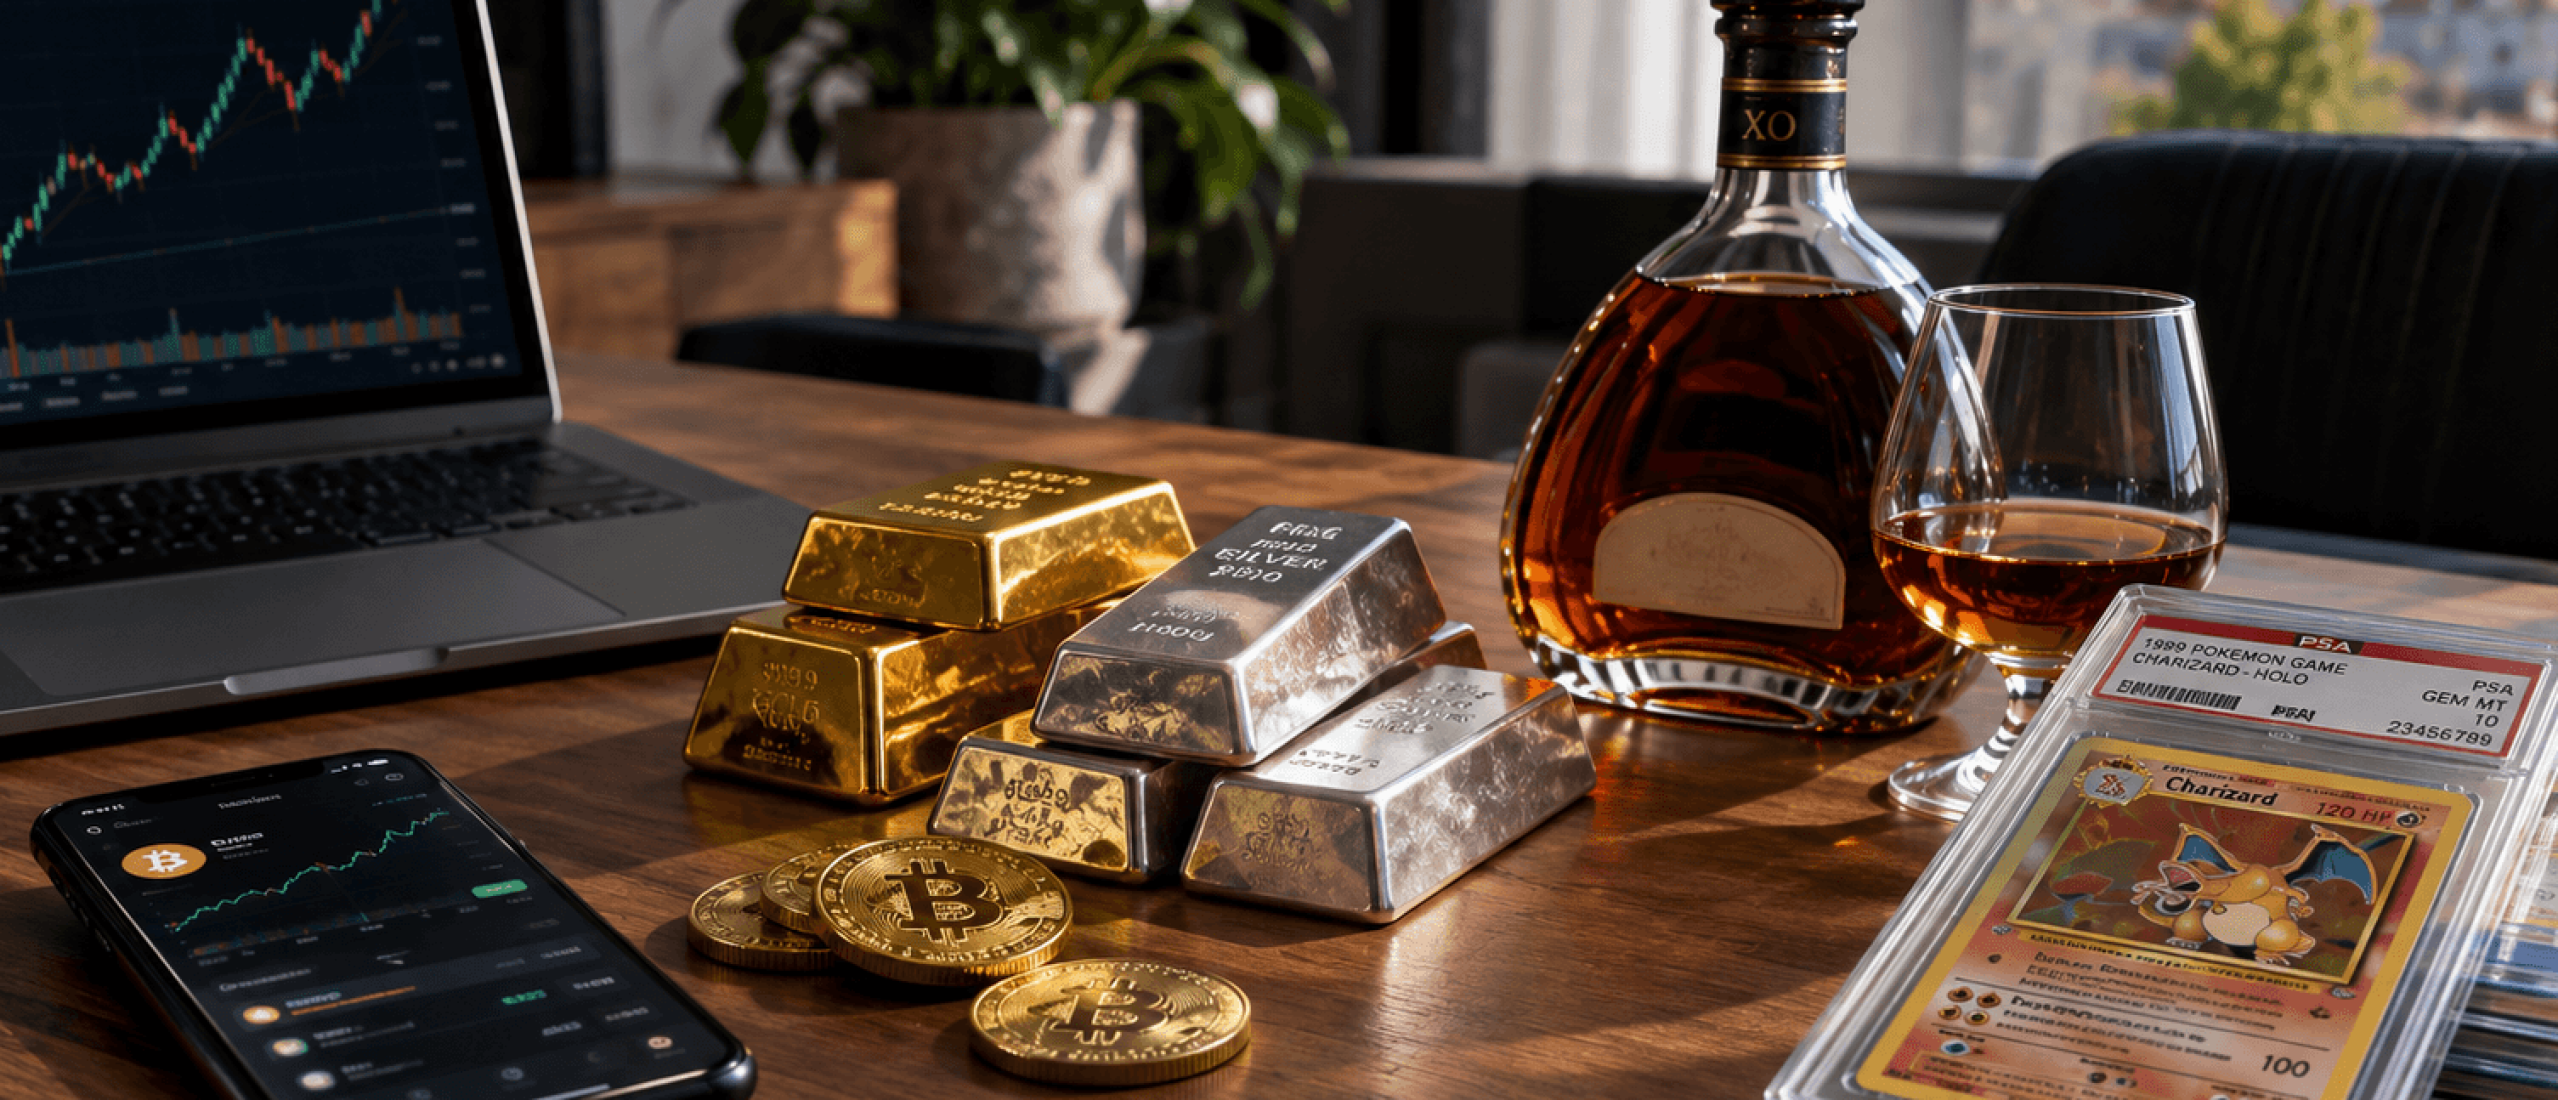
Bitcoin, goud, zilver, cognac en Pokémonkaarten. Dat is geen rare voorbeeldportefeuille, maar ongeveer het rijtje dat in de Tweede Kamer langskwam bij de discussie over de nieuwe box 3 plannen.
Daar zit iets opvallends achter. Vanaf 2028 maakt het volgens het huidige voorstel niet alleen uit wát je bezit, maar ook hóé je het bezit. Dezelfde bitcoinkoers kan dan leiden tot een ander belastingmoment.
In deze video leg ik het verschil uit en laat ik zien waar dit vandaan komt.
Wat verandert er vanaf 2028 precies?
In de Kamerbrief van 29 september staat dat de vermogenswinstbelasting wordt uitgebreid naar alle financiële instrumenten. De brief noemt daarbij aandelen, obligaties en opties.
Daarmee valt volgens het kabinet ongeveer 90 procent van het vermogen met waardeontwikkeling onder die regeling. De rest blijft voorlopig onder het andere systeem vallen, en juist daar zitten crypto, goud en zilver.
Belangrijk om te weten: dit staat nog niet in een wet. De novelle ligt sinds 2 oktober bij de Raad van State voor spoedadvies. De tekst zelf is nog niet openbaar.
Wat is het verschil tussen vermogenswinst en vermogensaanwas?
Je hoeft maar twee begrippen te kennen om dit hele verhaal te snappen. Ze lijken op elkaar, maar het verschil zit in het moment waarop je betaalt.
- Vermogenswinstbelasting: je betaalt pas belasting over de waardestijging als je verkoopt
- Vermogensaanwasbelasting: je betaalt elk jaar over de waardestijging, ook als je niets verkoopt
Stel dat je belegging in een jaar 10.000 euro meer waard wordt. Bij vermogenswinst gebeurt er fiscaal niets zolang je blijft zitten. Bij vermogensaanwas krijg je dat jaar al een rekening, terwijl er geen euro is binnengekomen.
Hoe wordt bitcoin in je eigen wallet belast?
Houd je bitcoin rechtstreeks aan, dus in je eigen wallet of direct op een cryptoplatform, dan blijf je volgens de huidige plannen in 2028 en 2029 onder de aanwasbelasting vallen.
Stijgt de koers in een jaar hard, dan telt die stijging dus mee terwijl je niets verkocht hebt. Dat betekent dat je de belasting ergens anders vandaan moet halen, of dat je een deel moet verkopen om hem te betalen.
Het plan is om crypto per 2030 alsnog naar de vermogenswinstbelasting te brengen. Daar is wel aparte wetgeving voor nodig en die bestaat nog niet.
Waarom valt bitcoin via een beursproduct anders?
Hier wordt het wrang. Krijg je blootstelling aan bitcoin via een beursgenoteerd product, dan kan dat product wél onder de uitbreiding van 2028 vallen.
In dat geval telt de koerswinst pas mee op het moment dat je verkoopt. Dezelfde onderliggende koers, maar een ander belastingmoment, puur door de juridische verpakking.
Of een specifiek product daar inderdaad onder valt, hangt af van de vorm ervan. Zolang de novelletekst niet openbaar is, weet niemand dat per product zeker.
Wat zei de staatssecretaris hierover in de Kamer?
Op 1 oktober vroeg Michiel Hoogeveen van JA21 tijdens de Algemene Financiële Beschouwingen waarom crypto niet gewoon meegaat in deze versnelde aanpassing.
Staatssecretaris Eerenberg antwoordde dat het gewoon feitelijk niet kan. Hij zette crypto daarbij in één rij met andere beleggingen zoals goud en Pokémonkaarten, om uit te leggen dat niet alles tegelijk onder dezelfde systematiek past.
In de Eerste Kamer noemde hij dit nadeel op 5 oktober de prijs voor de versnelde route. Een fonds dat zelf crypto koopt valt volgens hem wel onder de nieuwe regeling.
De cryptosector pikte dat niet. Op 6 oktober kwam er een gezamenlijk paper met de titel dezelfde belegging, dezelfde belasting. Een dag later stelde Pepijn van Houwelingen van FVD Kamervragen waarom cryptoactiva niet als financieel instrument meetellen. Dat antwoord is er nog niet.
Hoe zit het met fysiek goud en zilver?
Fysiek goud in een kluis is geen aandeel en geen fonds. Volgens fiscale bronnen vallen fysiek goud en zilver daarom buiten de uitbreiding van 2028 en blijven ze voorlopig onder de aanwasbelasting.
Let op dat de Kamerbrief edelmetaal niet apart noemt. Dat is een gevolgtrekking uit de systematiek, geen letterlijke tekst. Of goud in 2030 meegaat, staat ook nergens hard.
Wat wel vastligt is hoe de Belastingdienst gouden munten nu behandelt. In kennisgroepstandpunt KG:202:2025:22 van 7 november 2025 staat dat gouden munten die je ter belegging houdt niet als contant geld tellen, maar als overige bezittingen. Meer over de keuze tussen fysiek en papier lees je in is goud kopen verstandig.
Vallen Pokémonkaarten en cognac echt in box 3?
Soms wel, maar lang niet altijd. De wet werkt met een tweedeling die veel mensen niet kennen.
Roerende zaken die je niet voor jezelf gebruikt zitten altijd in box 3. Spullen die je wel gebruikt vallen er alleen in als ze hoofdzakelijk als belegging dienen, en hoofdzakelijk betekent fiscaal 70 procent of meer.
Je eigen auto, je inboedel en sieraden die je draagt blijven dus buiten box 3. Een kist met verzamelkaarten die je puur voor de waardestijging bewaart ligt een stuk gevoeliger.
Moet je nu iets doen met je bitcoin of goud?
Ik zou niets verbouwen op basis van een voorstel dat nog niet eens openbaar is. Verkopen, omzetten of verhuizen naar een beursproduct kost geld en levert nu geen enkele zekerheid op.
Veel nuttiger is dat je weet welk deel van je vermogen waar zit en waarom. Dat onderscheid blijft staan, ook als Den Haag de regels voor de vijfde keer aanpast. Wat je in 2026 en 2027 betaalt reken je uit met de gratis box 3 calculator, al zitten bitcoin, goud en zilver daar bewust niet in.
Wanneer weet je of dit doorgaat?
De Raad van State moet eerst adviseren over de novelle. Daarna gaat het voorstel naar de Tweede Kamer en vervolgens naar de Eerste Kamer.
De hele planning van dit najaar, met alle data op een rij, zette ik eerder uiteen in box 3 2027: wanneer weten we eindelijk meer. Tot die stemmingen achter de rug zijn verandert er voor jou nog helemaal niets.
Wil je ondertussen een plan bouwen dat niet bij elke Kamerbrief op de schop hoeft? Meld je gratis aan voor het webinar en begin bij de vraag welk geld welke taak heeft.
Veelgestelde vragen
Wordt bitcoin in mijn eigen wallet vanaf 2028 jaarlijks belast?
In het huidige voorstel wel, over de waardestijging, ook zonder verkoop. Het is nog geen wet.
Is bitcoin via een beursproduct dan gunstiger?
Dat hangt af van de vorm van het product. Telt het mee als financieel instrument, dan speelt de koerswinst pas bij verkoop.
Valt fysiek goud onder de vermogenswinstbelasting?
Volgens fiscale bronnen niet. De Kamerbrief noemt edelmetaal niet apart, dus hard is het nergens vastgelegd.
Wanneer gaat crypto wel naar de vermogenswinstbelasting?
Het plan is 2030, via een apart wetsvoorstel. Dat voorstel bestaat nog niet.
Hoe behandelt de Belastingdienst gouden munten?
Als overige bezittingen en niet als contant geld. Dat staat in kennisgroepstandpunt KG:202:2025:22.
Blijft het tarief in box 3 36 procent?
Ja. In alle plannen voor 2027 en 2028 staat 36 procent.
Moet ik mijn Pokémonkaarten opgeven?
Alleen als je ze niet zelf gebruikt, of als ze hoofdzakelijk als belegging dienen. Spullen die je echt gebruikt blijven erbuiten.