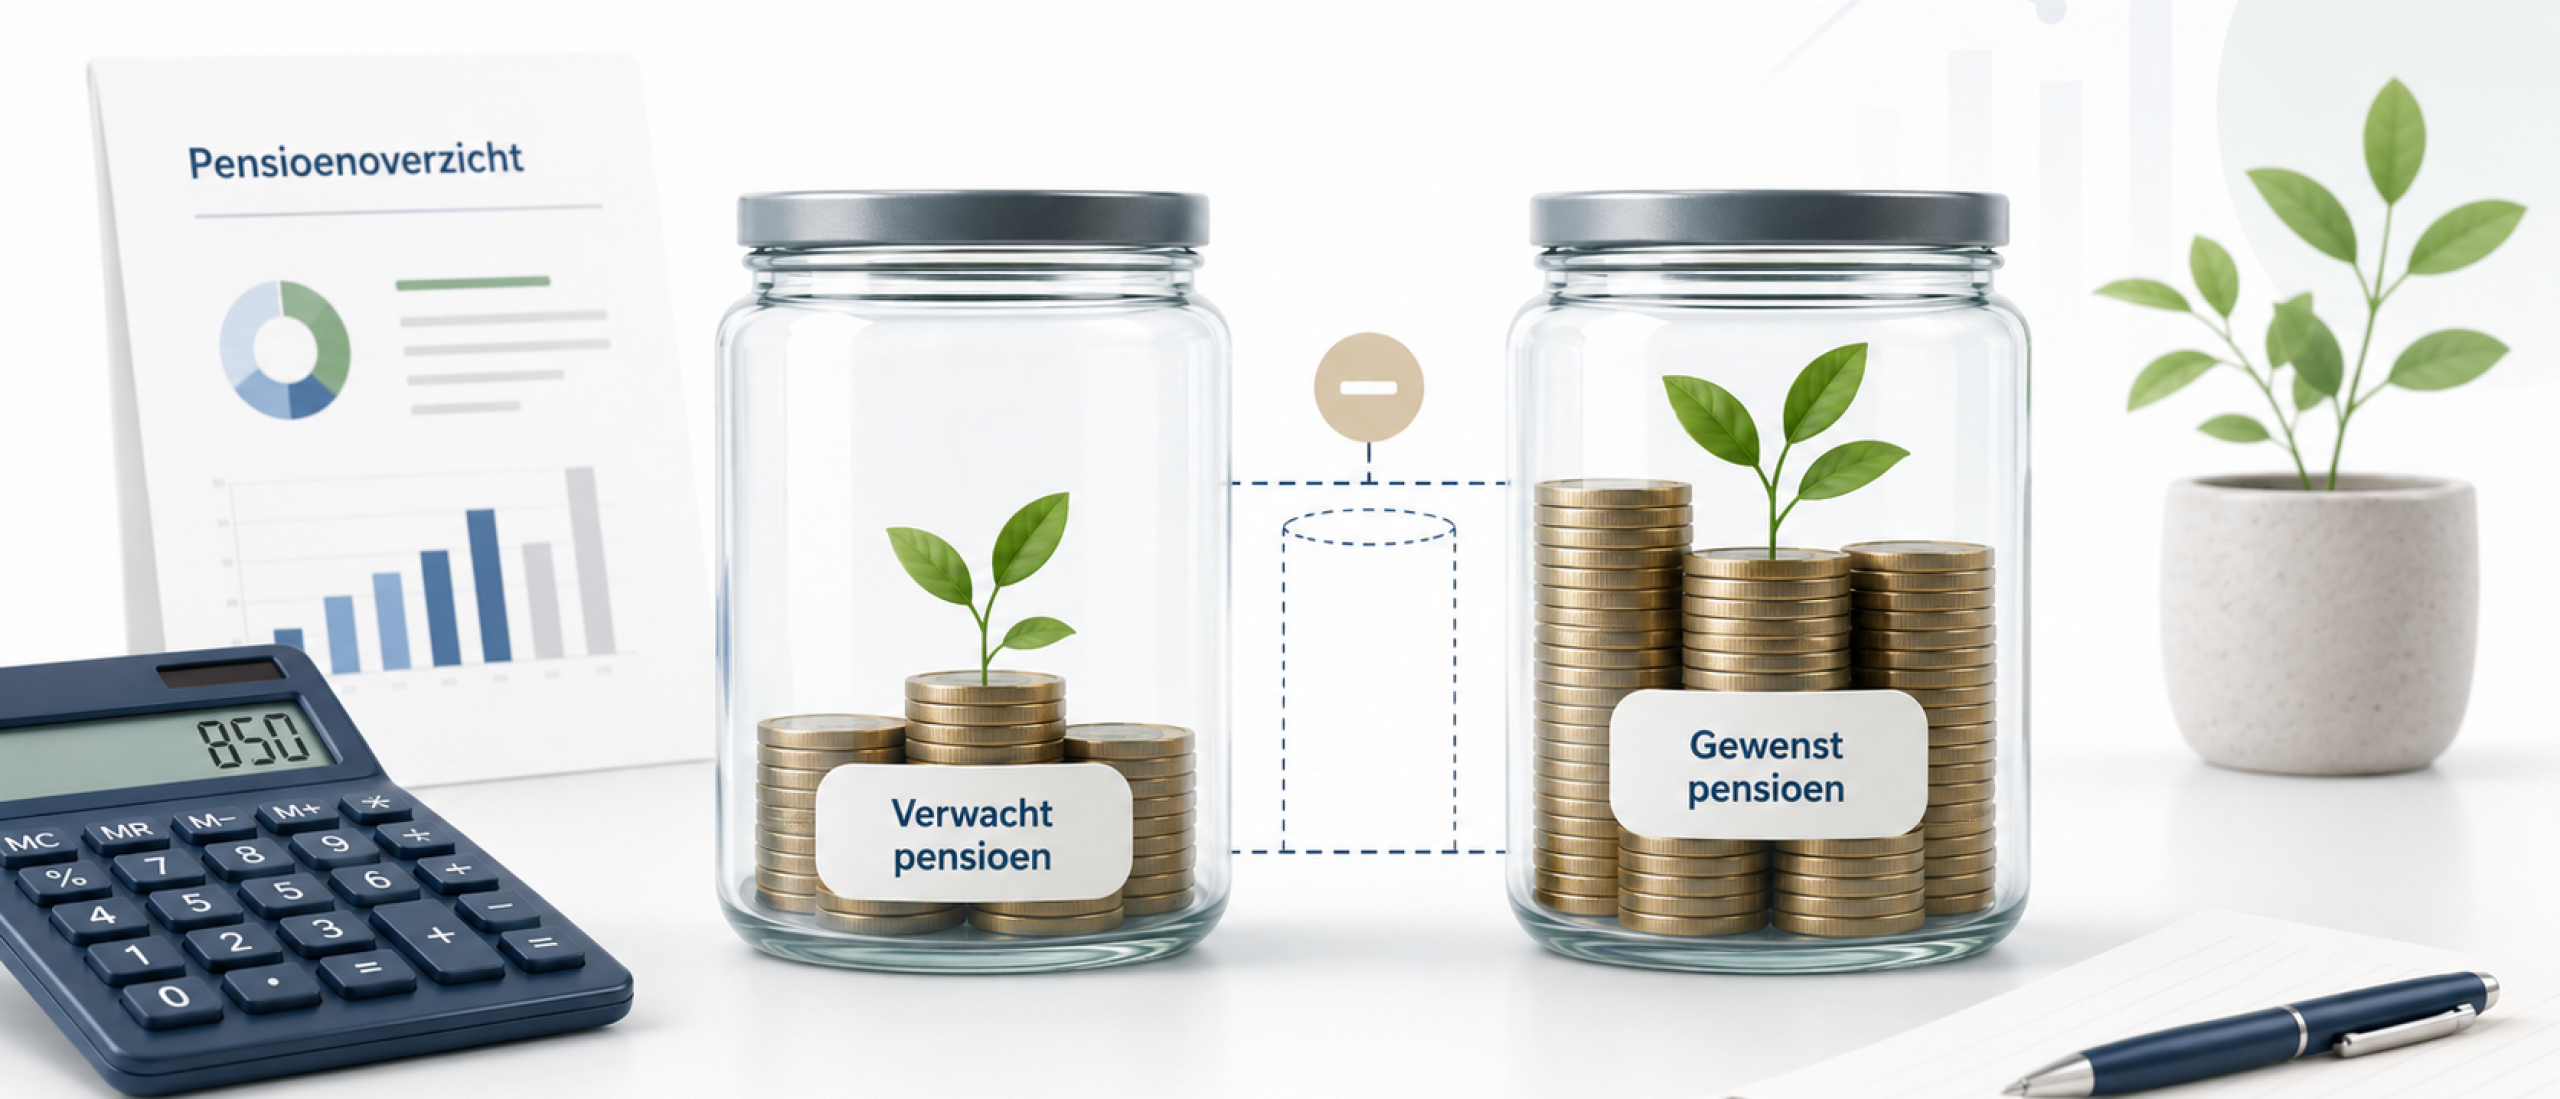
Straks staat er in je pensioenoverzicht een bedrag. Bijvoorbeeld 200.000 euro in jouw persoonlijke pensioenpot. Dat klinkt alsof je een spaarrekening hebt gekregen. Dat is het niet.
Het nieuwe pensioenstelsel maakt wel zichtbaar hoeveel geld aan jou is toegerekend. Maar persoonlijk toegerekend is iets anders dan vrij beschikbaar. In dit artikel lees je precies wat je met die pot doet, wat er vanaf 2029 verandert, en waarom 300.000 euro pensioen financieel iets anders is dan 300.000 euro eigen vermogen.
Wat is een persoonlijke pensioenpot eigenlijk?
Onder de nieuwe pensioenregels zie je duidelijker hoeveel geld voor jouw pensioen opzij staat. De Nederlandsche Bank noemt dat een persoonlijk pensioenvermogen. Pensioenfonds ABP gebruikt gewoon het woord pensioenpot.
In die pot zitten de premies die jij en je werkgever inlegden, plus het resultaat van de beleggingen. Je ziet dus beter waar je aan toe bent dan vroeger, toen je alleen een belofte over een maandbedrag kreeg.
Alleen verandert die betere zichtbaarheid niets aan het doel van het geld. Pensioen via je werkgever blijft bedoeld om later inkomen uit te keren. Het complete overzicht van die stelselwijziging lees je in het nieuwe pensioenstelsel per 1 januari 2027.
Kun je geld uit je pensioenpot opnemen?
Tijdens de opbouw niet. ABP zegt het zelf heel direct: het geld in je pensioenpot is alleen bedoeld voor pensioen. Je haalt er dus niet tussendoor een bedrag uit voor een verbouwing, een auto of een jaar minder werken.
Er zit geen knop in je pensioenoverzicht met de tekst uitbetalen naar betaalrekening. Dat voelt streng, maar het is precies de reden dat pensioen pensioen blijft.
Staat er dus 200.000 euro in jouw pot? Dan heb je geen 200.000 euro aan vrij geld. Je hebt recht op een toekomstige inkomensstroom die uit dat bedrag betaald gaat worden.
Bepaal je zelf hoe je pensioenpot belegd wordt?
Ook niet. Je krijgt geen beleggingsrekening waarop jij kiest tussen een wereldwijde ETF, de S&P 500 of juist obligaties. Je pensioenuitvoerder blijft het geld beleggen.
Wat wel verandert, is de verdeling van risico. Jongere en oudere deelnemers krijgen niet langer automatisch hetzelfde risicoprofiel. DNB benadrukt daarbij dat collectief uitvoeren en collectief beleggen belangrijke onderdelen van het stelsel blijven.
Daarmee blijft je pensioenpot dus echt iets anders dan je eigen portefeuille. Wil je zelf sturen op kosten, spreiding en risico, dan doe je dat met vermogen daarnaast. Hoe dat uitpakt lees je in pensioen beleggen met ETF's.
Wat verandert er vanaf 2029 met het bedrag ineens?
Hier zit de enige echte uitzondering. Vanaf 1 januari 2029 laat je bij pensionering maximaal 10 procent van je ouderdomspensioen in één keer uitbetalen.
Dat levert je dan een groter bedrag op het moment dat je stopt met werken. Daarna valt je maandelijkse pensioen lager uit, want je haalt dat geld immers naar voren. Zo'n uitkering ineens telt bovendien mee voor je belasting en soms voor je toeslagen.
Let op dit detail, want hier gaan veel mensen de mist in. Het keuzerecht hoort bij het moment waarop je met pensioen gaat. Je trekt op je 45e dus geen 10 procent uit je pot. Wat je dan netto overhoudt van zo'n uitkering reken je na in belasting op pensioen.
Wat gebeurt er met je pensioenpot als je overlijdt?
Dit is misschien wel de grootste misvatting. Staat er 200.000 euro op jouw beleggingsrekening en kom je te overlijden, dan hoort dat bedrag bij je nalatenschap. Je erfgenamen krijgen het.
Pensioen volgt een ander spoor. Je kinderen krijgen niet de sleutel van jouw pot. In plaats daarvan gelden de regels voor nabestaandenpensioen die in jouw pensioenregeling staan.
Overlijd je voor je pensioendatum, dan gelden aparte afspraken voor partnerpensioen en wezenpensioen. Overlijd je als je al met pensioen bent, dan gelden weer andere regels. Hoeveel je partner of kinderen ontvangen hangt dus af van je uitvoerder, niet van het saldo dat je laatst op je overzicht zag.
Waarom is 300.000 euro pensioen anders dan 300.000 euro vermogen?
Stel dat je straks twee bedragen ziet. Een pensioenpot van 300.000 euro en 100.000 euro aan eigen beleggingen. Op papier lijkt dat allebei vermogen.
Financieel gedragen ze zich totaal verschillend. Die 100.000 euro verkoop je morgen als dat nodig is, los van belasting en eventuele voorwaarden. Je pensioenpot ligt vast en gaat bij pensionering over in een maandelijkse uitkering.
Daarom is de interessantste vraag niet hoe groot je pot is. De vraag luidt: welk inkomen levert mijn pensioen straks op? Dat rekenwerk doe je met je pensioentekort berekenen.
Hoe kijk je naar het totaalplaatje?
Zeg dat je later 2.500 euro per maand nodig denkt te hebben. Een pot van 250.000 euro zegt op zichzelf dan nog weinig.
Je wilt vier dingen weten. Hoeveel AOW krijg je en vanaf wanneer, wat komt er uit je werkgeverspensioen, heb je daarnaast zelf vermogen opgebouwd, en loopt er dan nog een hypotheek? Je AOW moment zoek je op in wanneer ben je pensioengerechtigd.
Pas als die vier puzzelstukken naast elkaar liggen, zegt een bedrag iets. Eén los getal uit één overzicht zegt bijna niets over je toekomst.
Welk geld heeft welke taak?
Dit is de vraag waar het hele verhaal op neerkomt. Je pensioenpot heeft als taak: inkomen voor later. Je buffer heeft als taak: onverwachte uitgaven opvangen.
Je vrije beleggingen hebben weer een andere taak, namelijk vermogen opbouwen waar je flexibel bij kunt. Geen van die potten is beter dan de andere. Ze doen simpelweg iets anders.
Precies daarom kijk je nooit geïsoleerd naar je pensioen. Hoe snel vrij vermogen aangroeit zie je trouwens in onze rente op rente calculator.
Wat doe je deze week met deze kennis?
Begin klein. Open je pensioenoverzicht en schrijf twee dingen op: het verwachte maandbedrag en je AOW datum. Niet de omvang van je pot, want dat getal stuurt je de verkeerde kant op.
Zet daar vervolgens je eigen spaargeld en beleggingen naast, plus je hypotheek. Nu zie je in één oogopslag of je straks richting dat gewenste maandbedrag komt.
Loopt het niet rond, dan heb je tijd nodig en geen paniek. Hoe je die onderdelen aan elkaar knoopt tot één plan laat ik stap voor stap zien in het gratis live webinar. Meld je gratis aan voor het webinar en bouw een systeem dat je begrijpt.
Veelgestelde vragen
Kan ik mijn pensioen eerder opnemen?
Tijdens de opbouw niet. Vanaf 1 januari 2029 laat je bij pensionering maximaal 10 procent in één keer uitbetalen, waarna je maandbedrag lager uitvalt.
Is het geld in mijn pensioenpot van mij?
Het is aan jou toegerekend, maar je beschikt er niet vrij over. Het dient om later inkomen uit te keren en niet om tussentijds uit te geven.
Kan ik mijn pensioenpot zelf beleggen?
Nee. Je pensioenuitvoerder belegt het geld, ook in het nieuwe stelsel. Wel verdeelt de uitvoerder het risico anders over groepen deelnemers.
Wat gebeurt er met mijn pensioen als ik overlijd?
Dan geldt het nabestaandenpensioen uit jouw regeling, niet het saldo van je pot. Dat verschilt per pensioenuitvoerder, dus check je eigen regeling.
Krijgen mijn kinderen mijn pensioenpot?
Niet automatisch. Er bestaat een wezenpensioen, maar dat volgt de afspraken van je regeling en staat los van het bedrag op je overzicht.
Is 300.000 euro pensioen hetzelfde als 300.000 euro vermogen?
Nee. Eigen beleggingen verkoop je en gebruik je. Je pensioenpot gaat bij pensionering over in een maandelijkse uitkering.
Waar let ik dan wel op?
Op het verwachte inkomen uit je pensioen, je AOW, je eigen vermogen en je woonlasten. Die vier samen bepalen of je straks uitkomt.
Meer weten? Bij Investing Nomads help ik je graag verder.