Een maandelijkse inleg van 250 euro klinkt bescheiden. Toch staat daar na dertig jaar bij een rekenaanname van 7 procent rendement ruim 300.000 euro. Je legde zelf 90.000 euro in. De rest heeft je geld voor je verdiend.
Precies daar gaat het vaak mis bij het rekenen. Mensen vermenigvuldigen hun inleg met de looptijd en tellen er een percentage bij op. Zo werkt het niet. Elke storting start zijn eigen groeicurve, op zijn eigen moment.
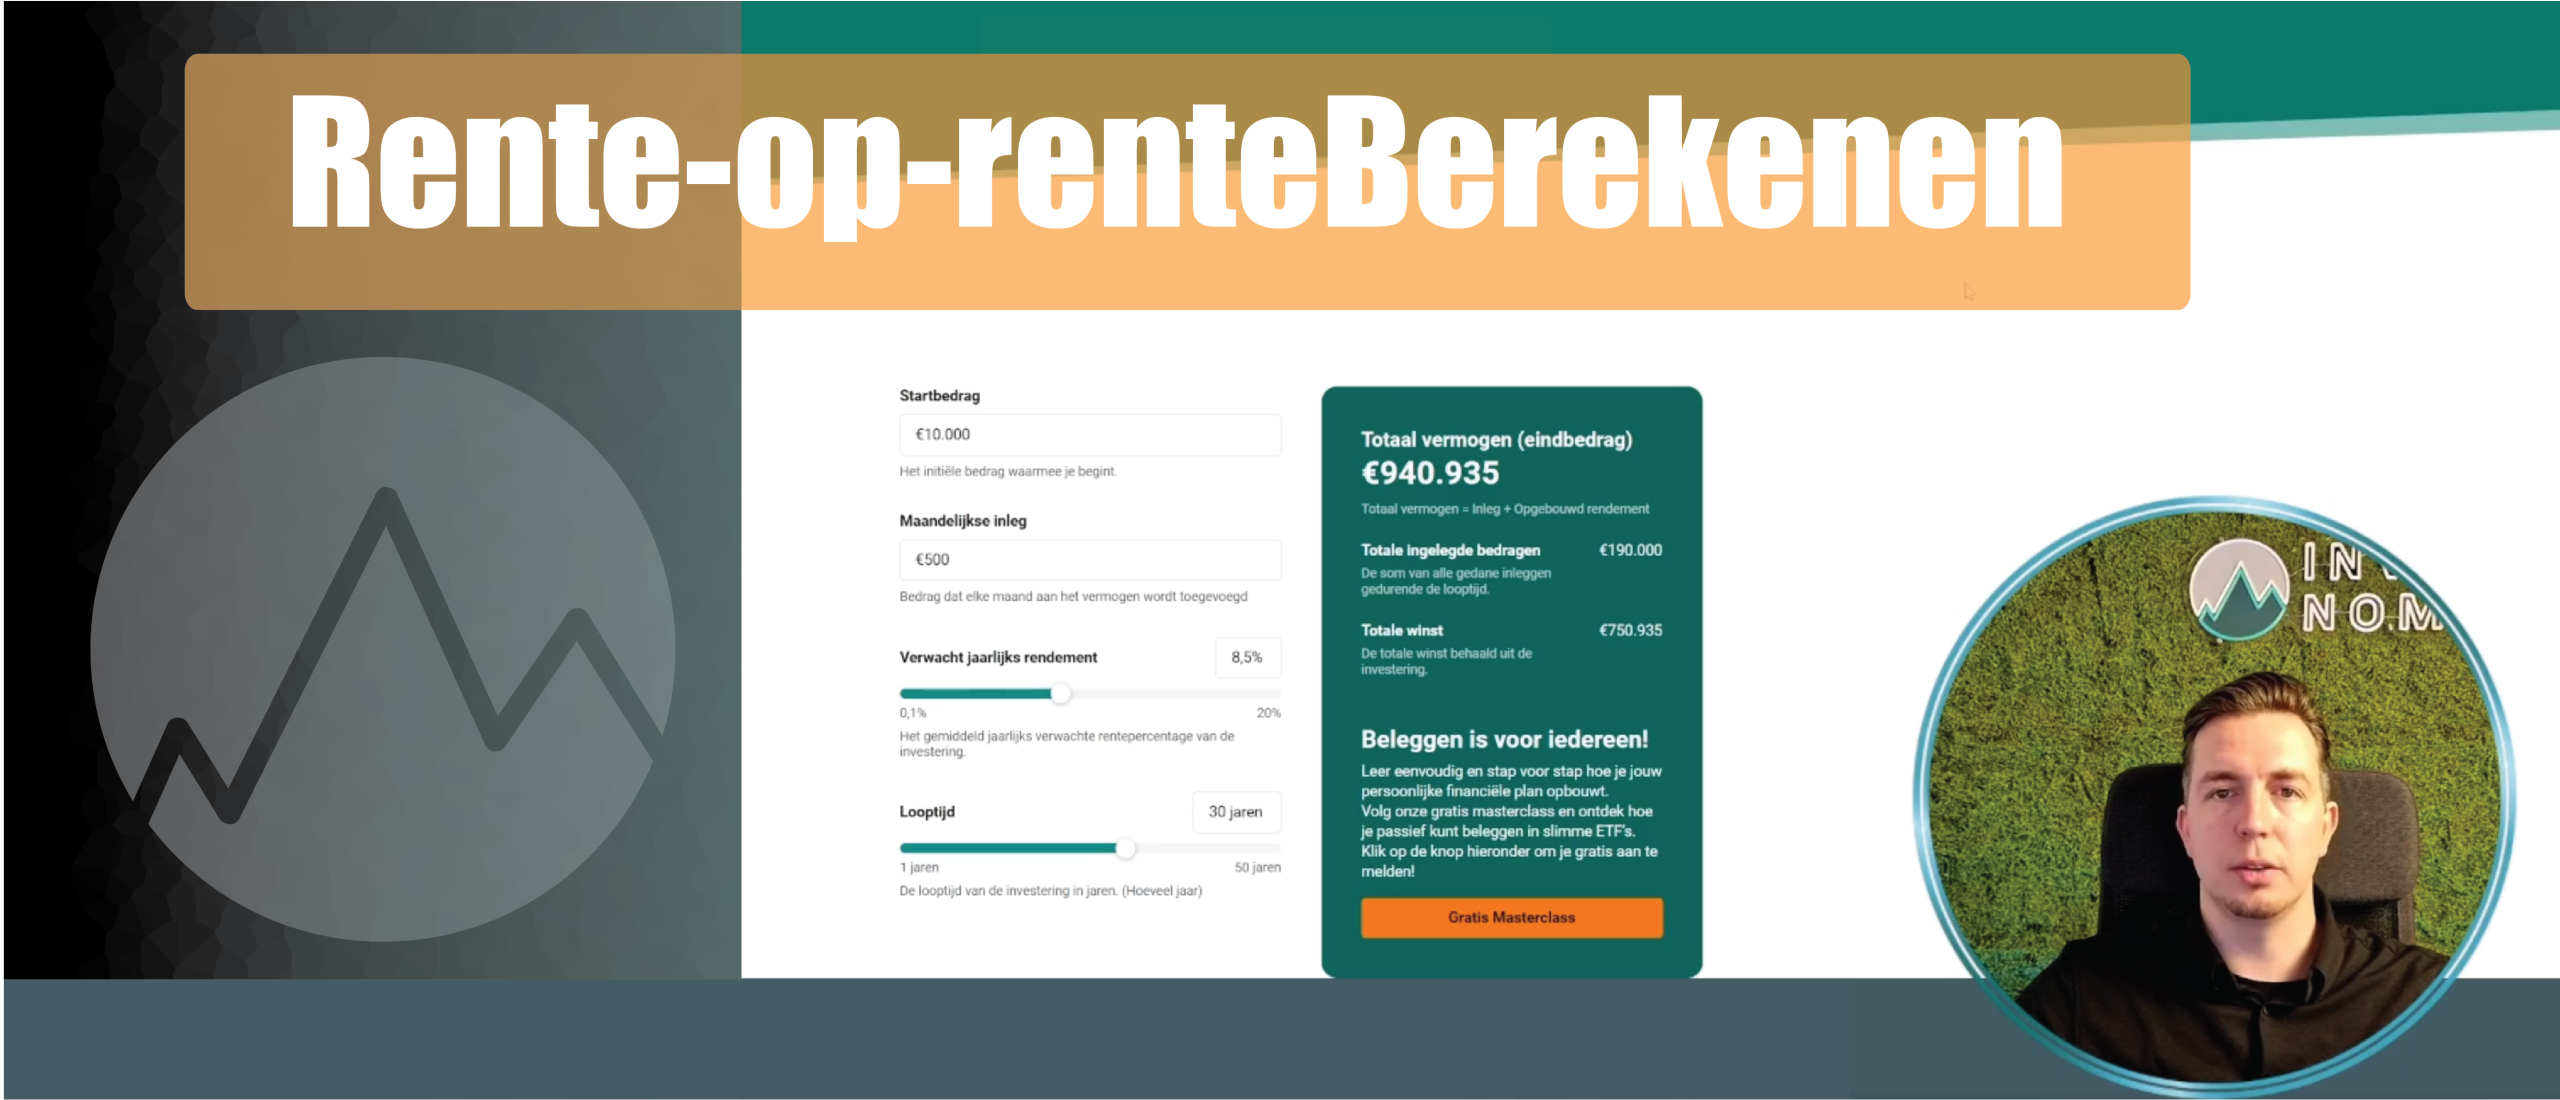
In dit artikel laat ik zien hoe je dit netjes uitrekent, welke gegevens je nodig hebt en waar de meeste rekenfouten zitten. Wil je het liever direct zien in cijfers, gebruik dan de rekentool waarmee je rente op rente berekenen in een paar seconden doet.
Waarom rekent een maandelijkse inleg anders dan een startbedrag?
Bij een startbedrag is de som simpel. Eén bedrag, één looptijd, één groeicurve. Bij maandelijks inleggen stapel je 360 losse bedragen op elkaar, elk met een andere resterende tijd.
Elke storting heeft zijn eigen looptijd
Je eerste inleg groeit dertig jaar mee. Je inleg van vorige maand groeit nog één maand. Het gemiddelde ligt dus ergens in het midden, niet op de volle looptijd.
Daarom levert dezelfde totale inleg een heel ander eindbedrag op, afhankelijk van wanneer je dat geld inlegt. Vroeg inleggen telt zwaarder dan laat inleggen. Tijd is in deze som de grootste knop.
De volgorde van je stortingen telt mee
Stop je in jaar één 10.000 euro in, dan groeit dat bedrag dertig jaar door. Doe je dat pas in jaar vijfentwintig, dan blijven er vijf jaar over. Hetzelfde geld, een totaal ander resultaat.
Een rekentool vangt dat automatisch op. Reken je met de hand, dan moet je die volgorde zelf netjes meenemen.
Zo bouw je de berekening op
De opbouw is wiskundig niet ingewikkeld. Je telt twee dingen bij elkaar op: de groei van je startbedrag en de groei van je periodieke stortingen.
Welke twee delen tel je bij elkaar op?
Het eerste deel is je startbedrag maal de groeifactor. Het tweede deel is de som van al je maandelijkse stortingen, elk met hun eigen groeifactor. Samen vormen ze je eindkapitaal.
Deel je jaarrendement door twaalf, dan krijg je het maandrendement. Vermenigvuldig het aantal jaren met twaalf en je hebt het aantal perioden. Reken je in jaren terwijl je maandelijks inlegt, dan valt je uitkomst structureel te laag uit.
Een voorbeeld met 250 euro per maand
Je start op nul en legt dertig jaar lang elke maand 250 euro in. Je rekent met 7 procent per jaar. Je komt dan uit op ongeveer 305.000 euro.
Je eigen inleg bedraagt 90.000 euro. Het rendement doet dus ruim 215.000 euro van het werk. Kort je de looptijd in tot twintig jaar, dan blijft er ongeveer 130.000 euro over. Die laatste tien jaar leveren in dit voorbeeld meer op dan de eerste twintig samen.
Welke gegevens heb je nodig voordat je begint?
Een berekening is zo betrouwbaar als de aannames die je erin stopt. Vijf velden bepalen vrijwel je hele uitkomst.
Startbedrag, inleg en looptijd
Je startbedrag is het geld dat er nu al staat. Je maandelijkse inleg is het bedrag dat je echt elke maand mist op je rekening. Wees hier eerlijk, anders reken je een plan uit dat je nooit volhoudt.
De looptijd is het aantal jaren tot je het geld nodig hebt. Beleg je voor je pensioen, dan reken je met de jaren tot je stopt met werken. Niet met de jaren tot je volgende vakantie.
Rendement, kosten en inflatie
Het rendement vul je in als jaarpercentage. Kijk voor een realistische aanname naar het gemiddeld rendement van beleggen over lange perioden en niet naar het beste jaar uit de grafiek.
Daarnaast horen de lopende kosten van je fonds in de som. Een brede indexfonds ETF zit vaak rond enkele tienden van een procent per jaar. Vul je die kosten niet in, dan reken je jezelf structureel rijk.
Van rekensom naar een plan dat je volhoudt
In het gratis webinar laat ik zien hoe je een maandelijkse inleg vertaalt naar een eenvoudig ETF plan.
Gratis en ongeveer een uur. Je kunt live je vragen stellen.
Wat doet een hogere inleg met je eindbedrag?
Je inleg verdubbelen verdubbelt je eindbedrag. De rekensom is lineair in je inleg. Maar je eindbedrag reageert veel feller op tijd dan op geld.
Tien jaar extra verslaat vaak een dubbele inleg
Leg je twintig jaar lang 500 euro per maand in bij 7 procent, dan eindig je rond 260.000 euro. Leg je dertig jaar lang 250 euro in, dan eindig je rond 305.000 euro. De helft minder geld, een hoger resultaat.
Dat is de kern van het effect. Je hoeft geen hoge bedragen te missen. Je hebt vooral tijd nodig en de rust om die tijd zijn werk te laten doen. Wie dit effect eerst in woorden wil begrijpen, leest hoe rente op rente je vermogen laat groeien.
Wat ik zelf fout deed met rekenen
Ik beleg sinds 2012 en werk sinds ongeveer 2015 volgens mijn eigen systeem. In die eerste jaren rekende ik vooral vooruit naar mooie eindbedragen. Wat ik oversloeg, was het saaie deel: automatisch inleggen en niets doen.
Ik wachtte bovendien lang op een correctie voordat ik instapte. Die maanden wachten kosten in deze som precies de jaren die het meest opleveren. Een rekentool laat dat pijnlijk duidelijk zien.
Daarnaast liet ik te veel spaargeld stilstaan buiten mijn buffer. Dat geld deed niets, terwijl de inflatie er wel elk jaar aan knabbelde. Twijfel je waar jouw geld hoort te staan, kijk dan eerst naar het verschil tussen sparen en beleggen.
Werkt dit ook voor kleine bedragen?
Ja, en dat is juist het mooie. Bij lange looptijden telt consistentie zwaarder dan de hoogte van het bedrag.
Leg je achttien jaar lang 25 euro per maand in bij 7 procent, dan staat er aan het eind ongeveer 10.800 euro. Je inleg bedraagt 5.400 euro. Het rendement doet de andere helft. Voor wie net start, geeft ETF beleggen voor beginners de praktische vervolgstap.
Zo zet je de uitkomst om in actie
Een getal op je scherm verandert nog niets. De stap daarna is bepalen welk geld welke taak krijgt en welk risico daarbij past.
Zet je buffer apart, kies een vast bedrag per maand en automatiseer de incasso. Vul je eigen cijfers in om te zien wat eindkapitaal berekenen met maandelijkse inleg in jouw situatie oplevert. Wil je daarna samen de vertaalslag maken naar een plan, meld je dan aan voor het gratis live webinar over ETF beleggen.
Veelgestelde vragen over rekenen met maandelijkse inleg
We lichten graag een aantal veelgestelde vragen toe:
Reken ik met inleg aan het begin of aan het eind van de maand?
Beide mag, als je het consequent doet. Inleggen aan het begin van de maand levert over dertig jaar een paar procent extra op, omdat elke storting een maand langer meegroeit.
Welk rendement vul ik in?
Kies een percentage dat past bij je portefeuille en bij een lange periode. Een rekenaanname is geen voorspelling. Reken daarom ook een pessimistisch scenario door, bijvoorbeeld een paar procent lager.
Houdt de berekening rekening met belasting?
Meestal niet. Vermogen in box 3 valt onder de regels van de Belastingdienst en die reken je apart door. Op de box 3 calculator zie je wat dat in jouw situatie betekent.
Wat doet een jaarlijkse verhoging van mijn inleg?
Dat tilt je eindbedrag fors op. Verhoog je je inleg elk jaar mee met je salaris, dan groeit niet alleen je vermogen maar ook je motor. Veel rekentools hebben hier een apart veld voor.
Mag ik het rendement gewoon door twaalf delen?
Voor een snelle indicatie mag dat. Wiskundig zuiver is het nemen van de twaalfde wortel uit de jaarfactor. Het verschil blijft bij normale rendementen klein, maar bij lange looptijden loopt het op.
Gepubliceerd: 13 november 2026
Laatst bijgewerkt: 13 november 2026
Laatst inhoudelijk gecontroleerd: 13 november 2026
Auteur: Nick van Belzen
De informatie van Investing Nomads is uitsluitend bedoeld voor educatieve en informatieve doeleinden en vormt geen persoonlijk financieel of beleggingsadvies. Beleggen brengt risico met zich mee. Je kunt een deel van je inleg verliezen. De rendementen in dit artikel zijn rekenaannames en geen voorspelling. Resultaten uit het verleden bieden geen garantie voor de toekomst. Fiscale regels veranderen en persoonlijke situaties verschillen; de Belastingdienst of een fiscalist is leidend.