De formule achter samengestelde rente past op één regel. Toch levert die ene regel het grootste deel van je vermogen op. Eindwaarde is beginwaarde maal (1 plus rendement) tot de macht van het aantal perioden.
Klinkt dat abstract? Dan helpt een getal. Leg 10.000 euro weg tegen 6 procent per jaar en laat het dertig jaar staan. Je eindigt rond 57.400 euro. Bij enkelvoudige rente blijf je steken op 28.000 euro.
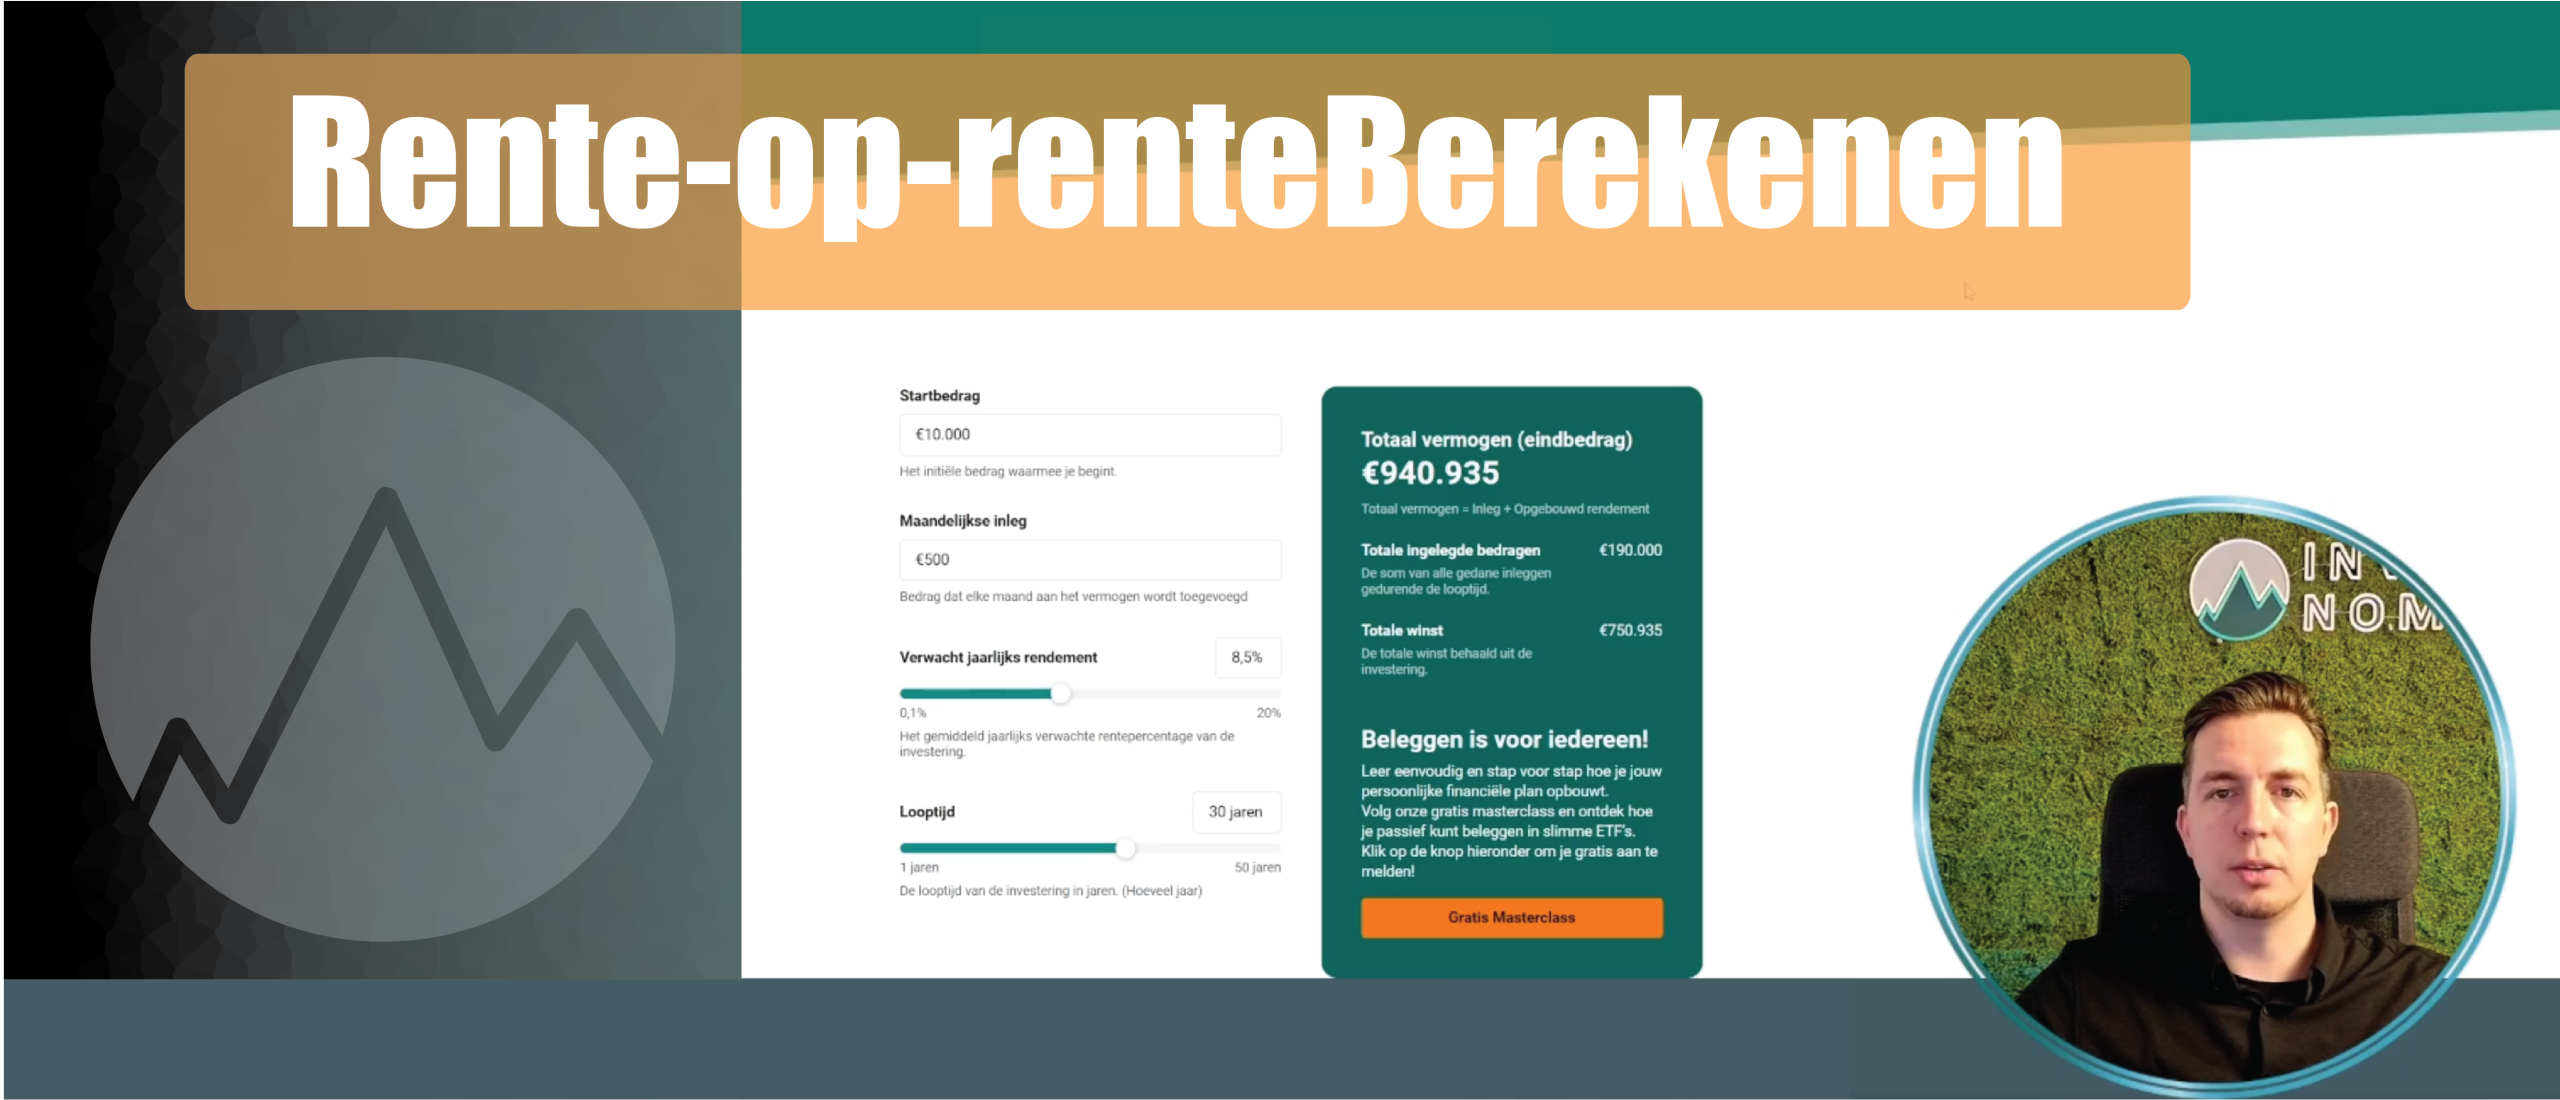
Hieronder pak ik de formule uit elkaar, laat ik zien hoe je hem toepast en geef ik de snelle variant waarmee je in je hoofd rekent. Wil je het direct zien in een grafiek, dan doe je samengestelde rente berekenen met de rekentool.
Wat zegt de formule precies?
De formule beschrijft één ding: rendement dat zelf weer rendement oplevert. Elk jaar groeit niet alleen je inleg, maar ook alle groei van de jaren daarvoor.
De vier onderdelen uitgelegd
De beginwaarde is je startbedrag. Het rendement vul je in als decimaal, dus 6 procent is 0,06. Het aantal perioden is het aantal jaren, of het aantal maanden als je maandelijks rekent.
De vierde factor staat niet in de formule, maar bepaalt alles: discipline. De som gaat ervan uit dat je het geld laat staan. Haal je er tussentijds geld uit, dan knip je de staart van de curve eraf.
Waarom staat er een macht in de formule?
Die macht vertaalt herhaling naar groei. Bij 6 procent vermenigvuldig je je vermogen elk jaar met 1,06. Doe je dat dertig keer achter elkaar, dan sta je op een factor 5,7.
Enkelvoudige rente telt elk jaar hetzelfde bedrag op. Samengestelde rente vermenigvuldigt. Dat verschil lijkt de eerste jaren klein en loopt daarna hard uit elkaar.
Hoe reken je de formule stap voor stap uit?
Je hebt een rekenmachine met een machtsknop nodig en verder niets. Vier stappen brengen je bij je eindbedrag.
Stap voor stap met een voorbeeld
Tel 1 op bij je rendement. Bij 6 procent krijg je 1,06. Verhef dat getal tot de macht van je looptijd. Bij acht jaar levert dat 1,594 op.
Vermenigvuldig die uitkomst met je startbedrag. Met 10.000 euro kom je uit op 15.938 euro. Trek je inleg eraf en je ziet dat 5.938 euro uit rendement komt.
Hoe verwerk je maandelijkse stortingen?
Dan heb je een tweede term nodig. Die telt alle losse stortingen bij elkaar op, elk met hun eigen resterende looptijd. In een artikel over rente op rente met maandelijkse inleg leg ik die opbouw volledig uit.
Reken je met de hand, dan gaat het hier vaak mis. Een rekentool telt die 360 losse groeicurves in één keer bij elkaar op.
De formule begrijpen is stap één
In het gratis webinar vertaal ik deze rekenregels naar een eenvoudig plan met ETF's.
Gratis en ongeveer een uur. Je kunt live je vragen stellen.
De 72 regel als snelle variant
Soms wil je geen rekenmachine pakken. Dan gebruik je de regel van 72. Deel 72 door je rendement en je weet ruwweg in hoeveel jaar je geld verdubbelt.
Hoe nauwkeurig is die vuistregel?
Bij 7 procent geeft de regel 10,3 jaar. De exacte uitkomst ligt op 10,2 jaar. Bij 9 procent geeft de regel 8 jaar en de exacte som 8,04 jaar.
Tussen ongeveer 4 en 12 procent blijft de afwijking klein. Daarbuiten loopt het uit de pas. Voor een gesprek aan de keukentafel is de regel prima. Voor je plan gebruik je de echte formule.
Wat leert deze regel je over tijd?
Dat verdubbelingen stapelen. Beleg je veertig jaar bij 7 procent, dan verdubbelt je geld bijna vier keer. Een euro wordt dan ongeveer vijftien euro.
Die laatste verdubbeling levert net zoveel op als alle eerdere samen. Daarom kost uitstel zoveel. Wie wil zien wanneer zijn vermogen een rond getal raakt, rekent het uit op de pagina wanneer ben je miljonair.
Waar de formule stilletjes te positief rekent
De formule gaat uit van een vast rendement. De beurs levert dat nooit. Je krijgt pieken, dalen en jaren waarin er niets gebeurt.
Over lange perioden middelt dat uit richting een gemiddelde. Over korte perioden niet. Reken daarom altijd een somber scenario mee, bijvoorbeeld twee procentpunt lager.
Daarnaast ontbreken kosten in de kale formule. Elke tiende procent aan fondskosten haal je direct van je rendement af. Op de pagina over de kosten van een ETF zie je waar je op let.
Wat deze som mij geleerd heeft
Ik volg op dit moment Wft Basis en wil daarna Wft Vermogen doen. Die opleiding verandert niets aan deze formule, maar wel aan hoe scherp ik bronnen controleer.
Investing Nomads heeft geen AFM vergunning en geeft geen persoonlijk financieel advies. Wat ik hier deel, is educatie en mijn eigen ervaring sinds 2012. Ik geef het raamwerk en de filters, jij maakt de keuze.
Wat ik zelf het langst onderschatte, was precies dit stukje wiskunde. Ik zocht naar de juiste aandelen, terwijl de macht in de formule het echte werk deed.
Zet de formule nu op je eigen cijfers
Pak je startbedrag, je maandelijkse inleg en je looptijd erbij. Vul een realistisch rendement in en kijk wat eruit komt.
Schuif daarna aan de knoppen. Een jaar later starten, een procent meer kosten, vijf jaar langer doorgaan. Je ziet direct welke knop het meeste doet. Gebruik daarvoor de pagina waarop je rendement berekenen en je eindkapitaal in één grafiek ziet staan. Wil je de stap naar een echt plan zetten, kijk dan het gratis webinar over ETF beleggen.
Veelgestelde vragen over de formule voor samengestelde rente
We lichten graag een aantal veelgestelde vragen toe:
Wat is het verschil tussen enkelvoudige en samengestelde rente?
Enkelvoudige rente rekent elk jaar over je oorspronkelijke inleg. Samengestelde rente rekent over je inleg plus alle eerder behaalde groei. Dat tweede effect groeit exponentieel.
Werkt de formule ook voor beleggingen in plaats van spaarrente?
Ja, de wiskunde blijft gelijk. Alleen is je rendement bij beleggen niet vast. Je rekent dan met een gemiddelde aanname en accepteert dat het werkelijke pad grilliger loopt.
Hoe reken ik de formule om naar maanden?
Deel je jaarrendement door twaalf en vermenigvuldig je looptijd met twaalf. Zuiverder is de twaalfde wortel uit de jaarfactor nemen. Bij normale percentages blijft het verschil beperkt.
Telt inflatie mee in deze formule?
Nee. De uitkomst staat in euro's van later. Wil je de koopkracht van vandaag zien, deel je het eindbedrag door de inflatiefactor over dezelfde periode.
Kan ik de formule in een spreadsheet zetten?
Dat gaat prima. Gebruik de functie voor toekomstige waarde en vul rente per periode, aantal perioden en inleg in. Let op het teken van je inleg, anders krijg je een negatieve uitkomst.
Gepubliceerd: 13 november 2026
Laatst bijgewerkt: 13 november 2026
Laatst inhoudelijk gecontroleerd: 13 november 2026
Auteur: Nick van Belzen
De informatie van Investing Nomads is uitsluitend bedoeld voor educatieve en informatieve doeleinden en vormt geen persoonlijk financieel of beleggingsadvies. Beleggen brengt risico met zich mee. Je kunt een deel van je inleg verliezen. De gebruikte rendementen zijn rekenaannames en geen voorspelling. Resultaten uit het verleden bieden geen garantie voor de toekomst.