De eerste jaren beleggen voelen saai. Je legt elke maand geld in en je saldo groeit vooral door je eigen stortingen. Het effect waar iedereen over praat, blijft onzichtbaar.
Dat klopt ook. Rente op rente heeft een aanloop nodig. Er komt een moment waarop je vermogen in één jaar meer oplevert dan je er zelf in stopt. Vanaf dat punt verandert het spel.
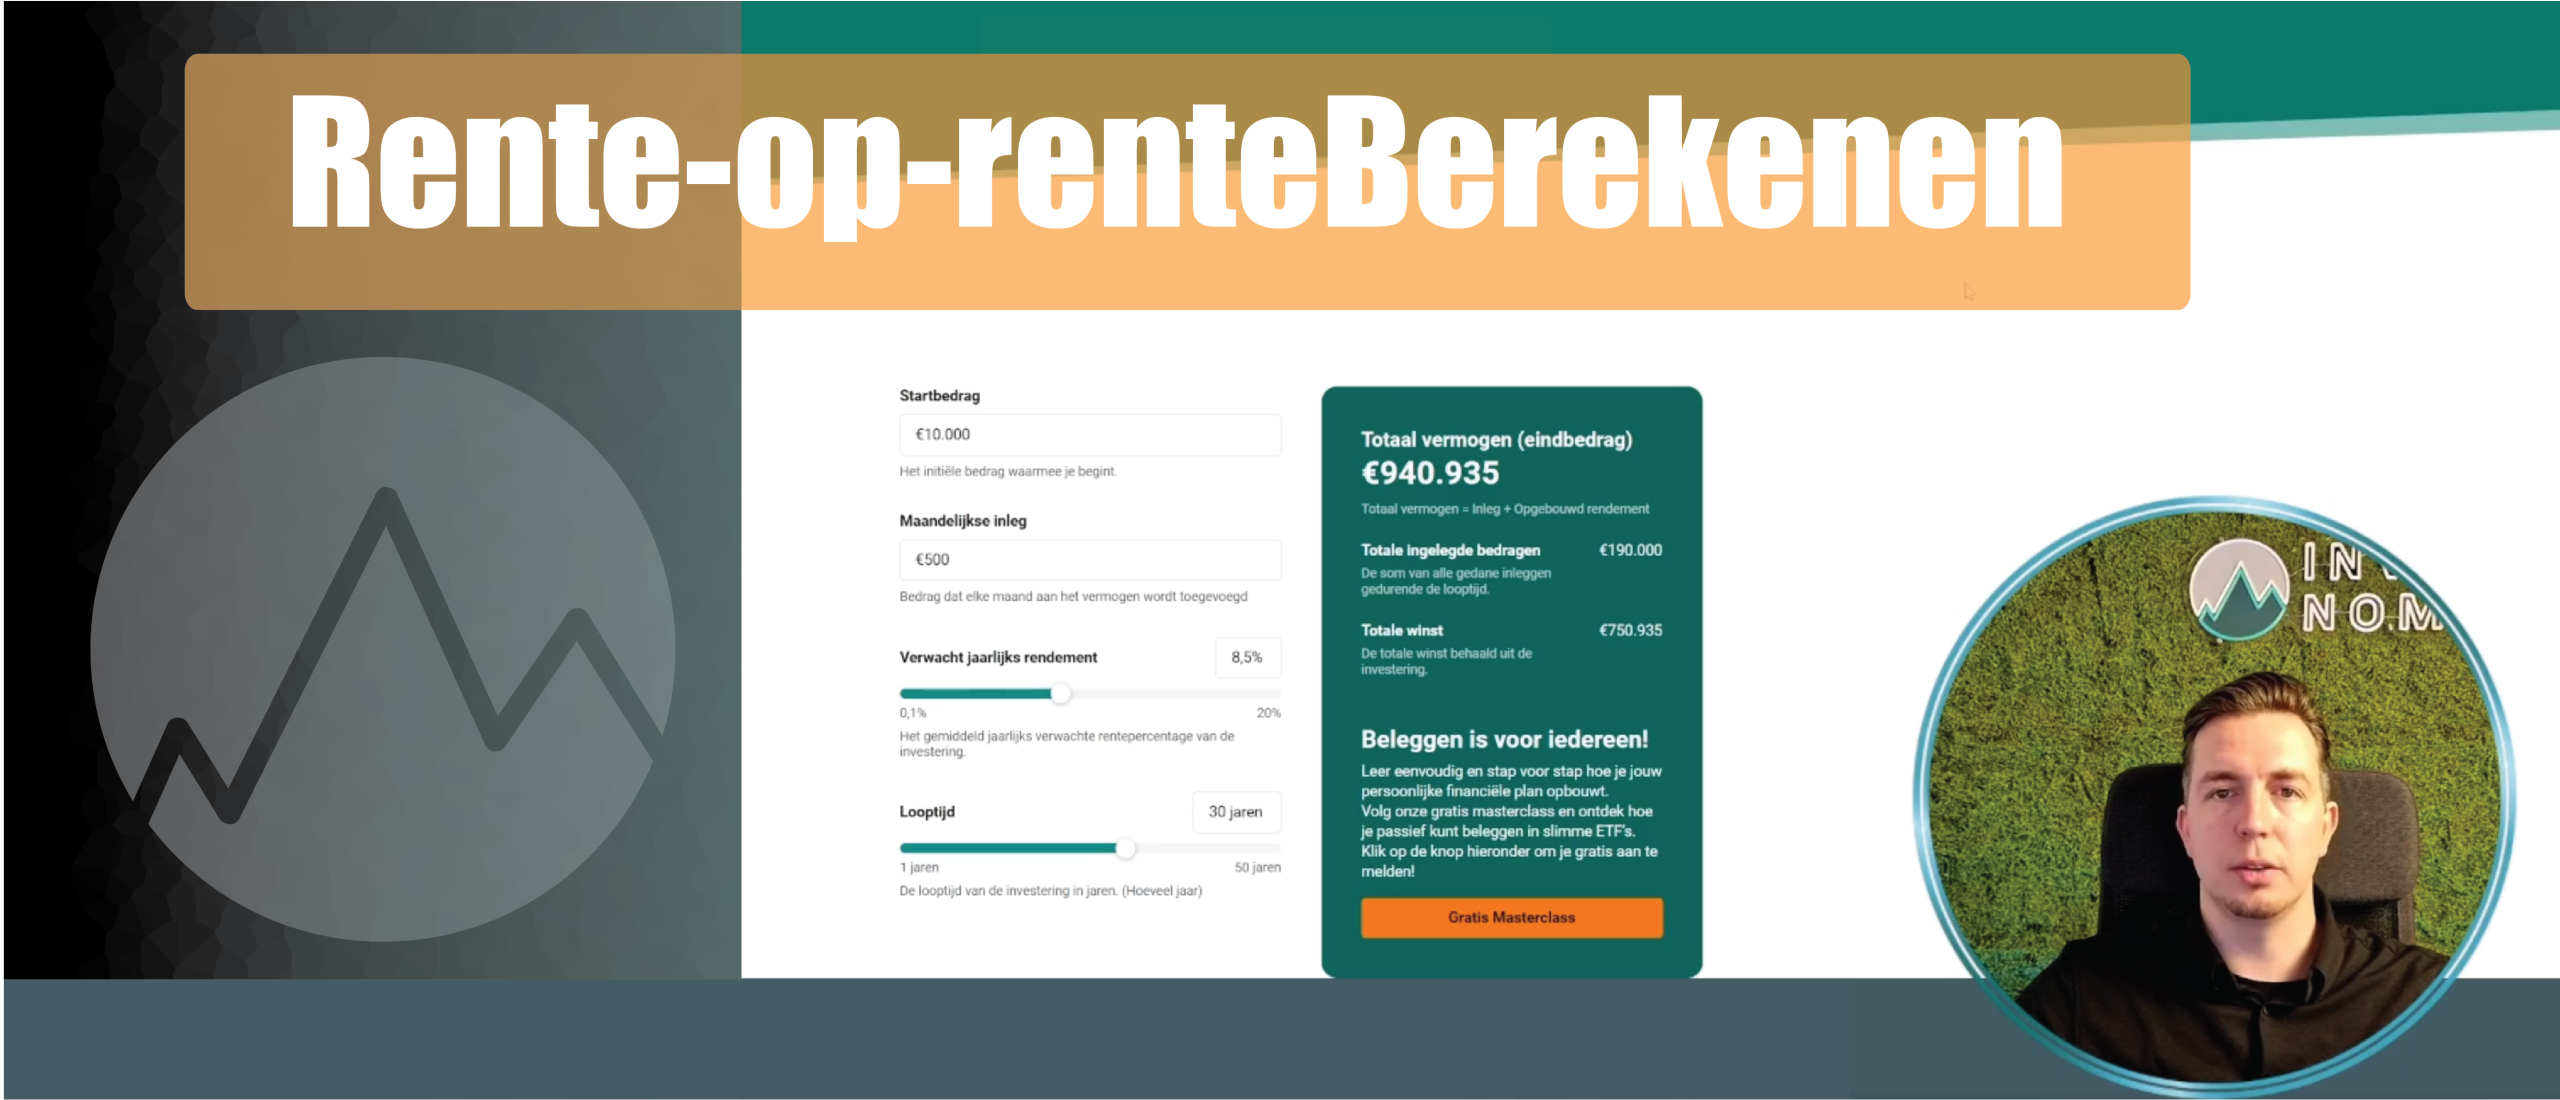
In dit artikel reken ik uit wanneer dat omslagpunt ongeveer valt, waarom het bij iedereen anders ligt en wat je doet in de jaren ervoor. Je ziet het effect het snelst in beeld via de pagina waarop je rente op rente berekenen met je eigen cijfers.
Wat bedoelen we met het omslagpunt?
Het omslagpunt is het jaar waarin je rendement groter wordt dan je jaarlijkse inleg. Je geld verdient dan meer dan jijzelf inlegt.
De rekenregel achter dat moment
Deel je jaarinleg door je verwachte rendement. Dat getal is het vermogen dat je nodig hebt. Leg je 250 euro per maand in bij 7 procent, dan ligt die grens rond 43.000 euro.
Start je op nul en houd je die inleg vol, dan bereik je dat bedrag na ongeveer tien jaar. Leg je 500 euro per maand in, dan ligt de grens rond 86.000 euro en bereik je die ook rond jaar tien.
Waarom verschuift dat punt per persoon?
Je startbedrag bepaalt veel. Begin je met 20.000 euro op de rekening, dan schuift het omslagpunt een paar jaar naar voren. Begin je op nul, dan duurt het langer.
Ook je rendement telt mee. Bij een lagere aanname ligt de drempel hoger, want je vermogen moet harder werken. Reken dus altijd een pessimistisch scenario mee.
Waarom voelen de eerste jaren zo traag?
In jaar één levert 7 procent op 3.000 euro inleg ongeveer honderd euro op. Dat valt in het niet bij je stortingen. Je ziet je grafiek vooral stijgen omdat jij blijft inleggen.
De grafiek bedriegt je oog
Een rechte lijn in de eerste jaren is normaal. De kromming zit achterin de curve. Bekijk je alleen de eerste vijf jaar, dan lijkt beleggen weinig bijzonder.
Juist daarom stoppen veel mensen te vroeg. Ze beoordelen een plan van dertig jaar op resultaten van drie jaar. De wiskunde achter die kromming staat beschreven in het artikel over de formule voor samengestelde rente.
Wat gebeurt er na het omslagpunt?
Daarna versnelt alles. Je rendement stapelt op je rendement en je inleg verliest relatief aan gewicht. In de laatste tien jaar van een looptijd van dertig jaar ontstaat vaak meer dan de helft van je eindbedrag.
Dat is ook de reden dat stoppen vlak voor de finish zoveel kost. Precies dan werkt je vermogen het hardst voor je.
Volhouden tot het omslagpunt
In het gratis webinar laat ik zien hoe je een plan bouwt dat je ook in magere jaren volhoudt.
Gratis en ongeveer een uur. Je kunt live je vragen stellen.
Wat je doet in de magere jaren
De aanloopfase vraagt geen slimme zetten. Die vraagt een saai systeem dat blijft draaien als je even niet oplet.
Automatiseer je inleg
Zet een vaste incasso klaar vlak na je salaris. Dan hoef je elke maand geen keuze te maken. Een keuze die je elke maand opnieuw maakt, sla je op een gegeven moment over.
Verhoog je inleg jaarlijks mee met je salaris. Die verhoging voel je nauwelijks en schuift je omslagpunt merkbaar naar voren.
Houd je buffer buiten je beleggingen
Een spaarbuffer voorkomt dat je in een slecht jaar moet verkopen. Verkopen tijdens een daling haalt het tweede deel van de curve weg.
Hoe je die basis legt, staat op de pagina over je financiële basis op orde. Benieuwd hoe je ervoor staat ten opzichte van anderen, kijk dan naar het gemiddeld spaargeld per leeftijd.
Mijn eigen aanloop duurde langer dan nodig
Ik beleg sinds 2012. De eerste jaren probeerde ik de markt te timen en wachtte ik op een correctie voordat ik instapte. Die maanden wachten kosten precies de jaren die achteraf het meest opleveren.
Daarna had ik te veel losse aandelen en handelde ik te actief. Dat leverde spanning op en weinig extra rendement. Pas toen ik overstapte op een kern van ETF's, ging mijn aandacht naar het systeem in plaats van naar de koersen.
Mijn portefeuille is vandaag relatief risk on, met een kern van brede ETF's. Vastgoed vormt een flink deel van mijn totale vermogen, dus zelf houd ik geen obligaties aan. Recent werd het iets minder risk on door meer edelmetalen. Dat is mijn situatie en nadrukkelijk geen modelportefeuille om te kopiëren.
Werkt dit ook als je later begint?
Ja, alleen schuift je omslagpunt op. Begin je op je vijftigste, dan heb je een hoger startbedrag of een hogere inleg nodig om hetzelfde punt te raken.
Dat maakt beleggen niet zinloos. Ook na je pensioen loopt een deel van je geld vaak nog jaren door. Hoeveel tijd je nog hebt, blijft de belangrijkste knop in de som. Dat zie je terug zodra je gaat rekenen met een maandelijkse inleg.
Zoek jouw eigen omslagpunt op
Vul je startbedrag, je inleg en je looptijd in en kijk in welk jaar je rendement je inleg passeert. Dat jaartal zegt meer over je plan dan welk eindbedrag ook.
Schuif daarna je inleg omhoog en kijk wat er gebeurt. Een stap van 250 naar 350 euro per maand verzet dat punt vaak met jaren. Doe de som op de pagina voor vermogensopbouw berekenen. Wil je weten hoe je dit vertaalt naar keuzes, kijk dan het gratis webinar over ETF beleggen.
Veelgestelde vragen over het omslagpunt bij rente op rente
We lichten graag een aantal veelgestelde vragen toe:
Hoelang duurt het voordat rente op rente merkbaar wordt?
Bij een inleg vanaf nul duurt dat vaak acht tot twaalf jaar. Start je met een flink bedrag, dan merk je het eerder. Het hangt vooral af van de verhouding tussen je vermogen en je jaarinleg.
Telt een beurscrash mijn aanloop terug?
Tijdelijk wel. Een daling verlaagt je vermogen en dus ook je rendement in euro's. Blijf je inleggen, dan koop je in die periode meer stukken voor hetzelfde bedrag.
Is het omslagpunt een vast getal?
Nee, het verschuift zodra je inleg of je rendement verandert. Verhoog je je inleg, dan leg je de lat tijdelijk hoger. Op lange termijn levert die verhoging wel een hoger eindbedrag op.
Moet ik stoppen met inleggen na het omslagpunt?
Dat hoeft niet. Doorgaan versnelt alles verder. Het omslagpunt is een signaal, geen eindstreep. Veel mensen gebruiken het vooral als motivatie om vol te houden.
Geldt dit ook voor sparen?
De wiskunde is gelijk, maar de rente ligt doorgaans lager. Daardoor ligt de drempel hoger en duurt de aanloop langer. Over lange perioden is dat het grote verschil tussen sparen en beleggen.
Gepubliceerd: 13 november 2026
Laatst bijgewerkt: 13 november 2026
Laatst inhoudelijk gecontroleerd: 13 november 2026
Auteur: Nick van Belzen
De informatie van Investing Nomads is uitsluitend bedoeld voor educatieve en informatieve doeleinden en vormt geen persoonlijk financieel of beleggingsadvies. Beleggen brengt risico met zich mee. Je kunt een deel van je inleg verliezen. De genoemde rendementen zijn rekenaannames en geen voorspelling. Resultaten uit het verleden bieden geen garantie voor de toekomst.