De Raad van State heeft op 2 november 2026 een stevig advies gepubliceerd over box 3. De kern is kort samen te vatten: stop met het plan voor 2028.
Daar zit een rekensom achter die het hele probleem laat zien. Het tijdelijke stelsel vraagt 252 fte en ongeveer 31 miljoen euro aan extra uitvoeringskosten. Voor een periode van twee jaar.
Hieronder lees je wat er precies in het advies staat, en wat het betekent voor jouw spaargeld en je ETF's.
In deze video loop ik het hele verhaal met je langs.
Wat adviseert de Raad van State precies?
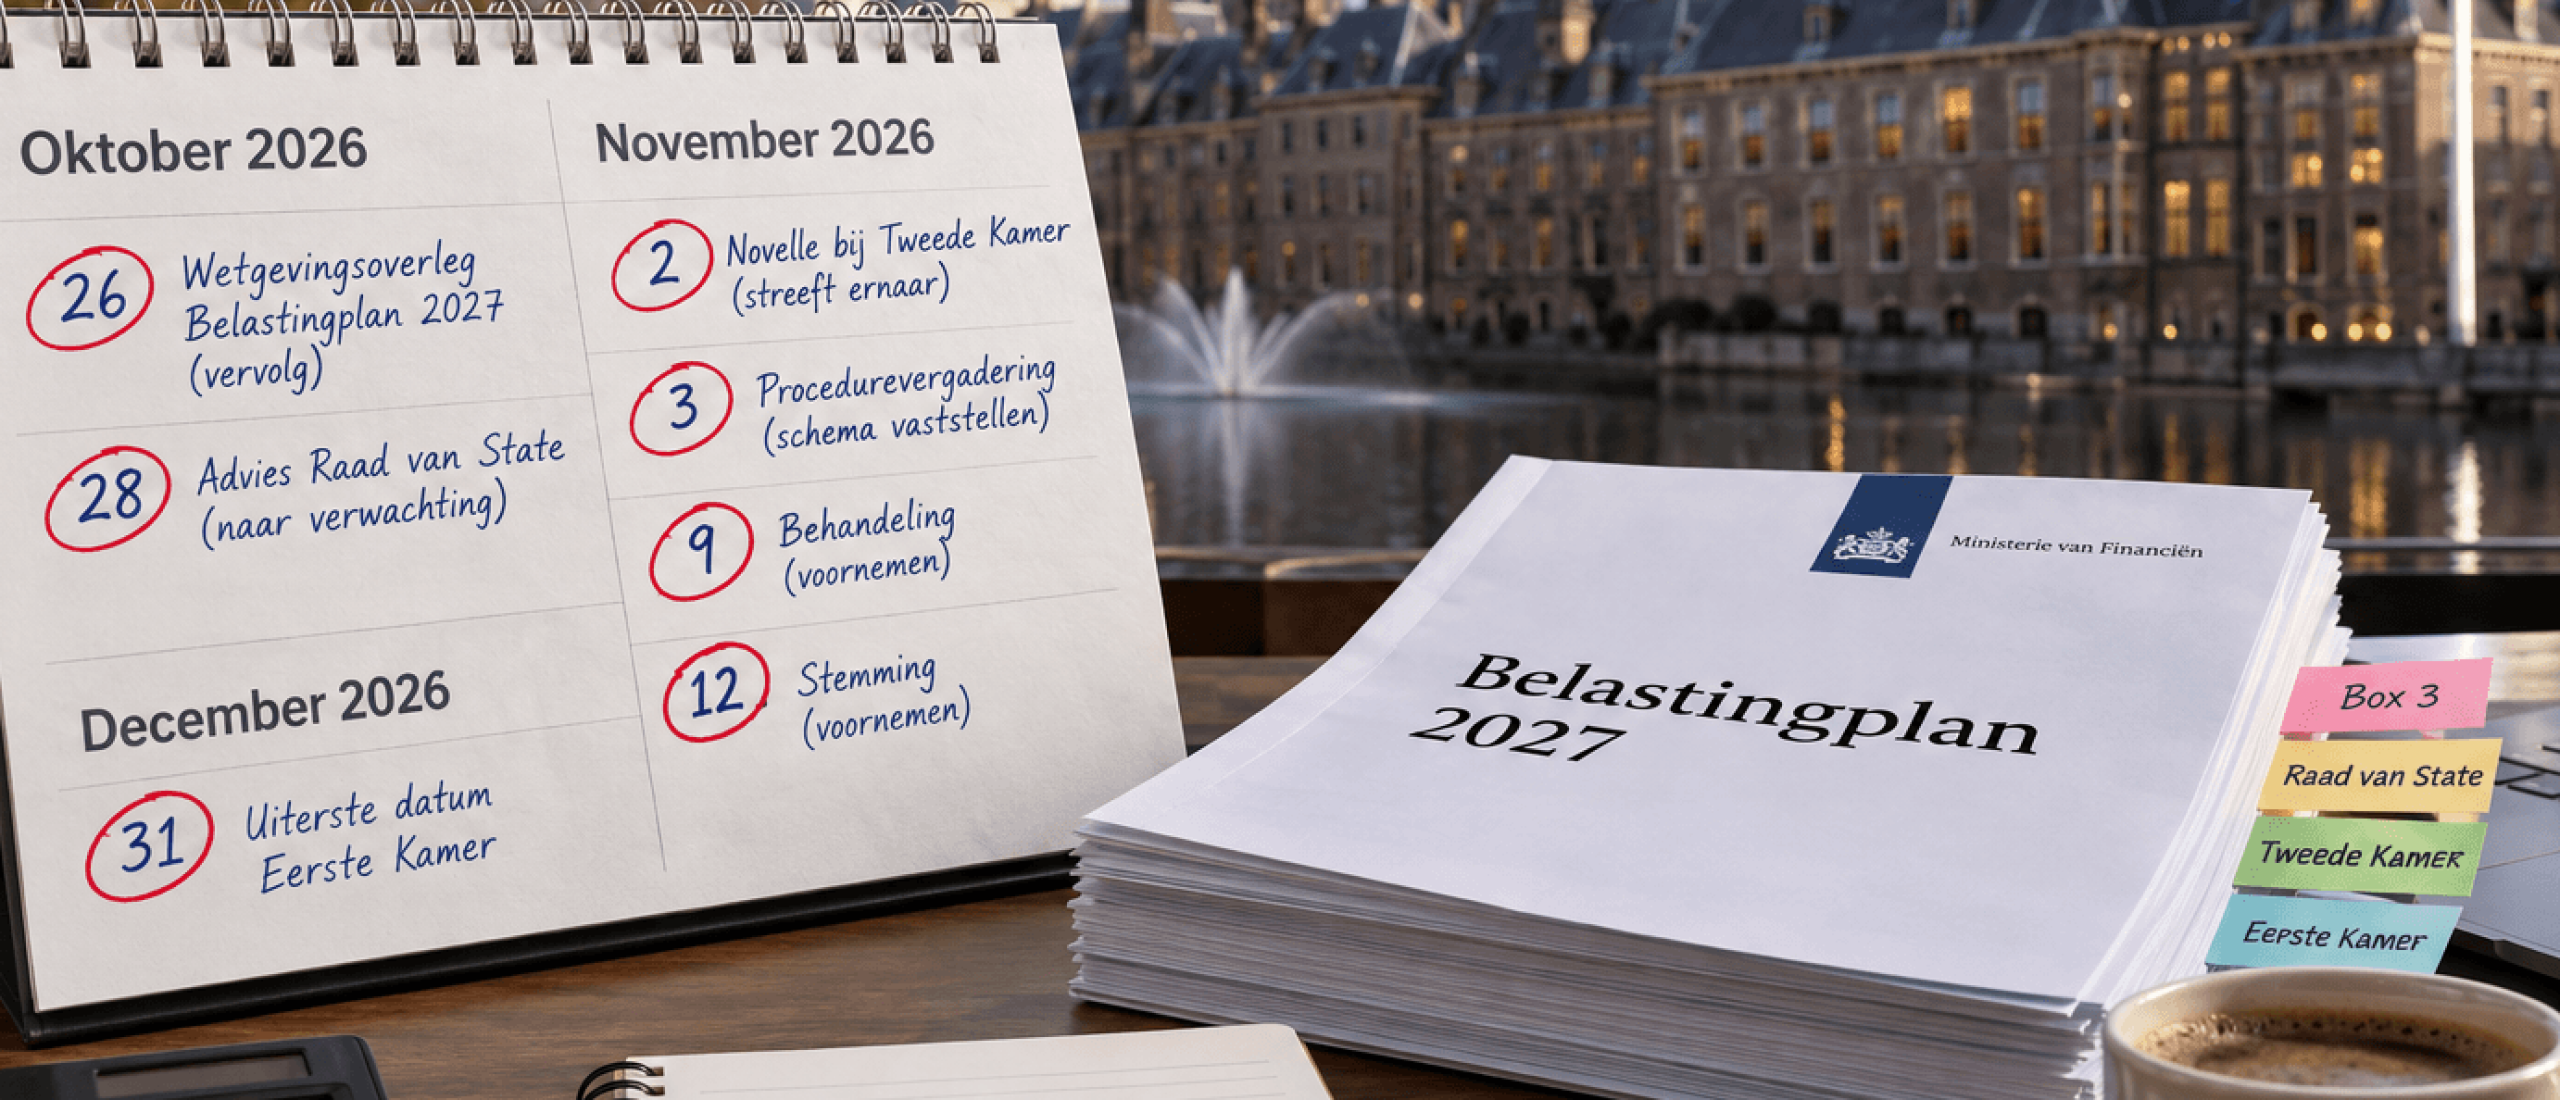
Het advies heeft kenmerk W06.26.00330/III en gaat over de novelle uitbreiding vermogenswinstbelasting box 3. De Afdeling advisering stelde het vast op 28 oktober en publiceerde het op 2 november 2026.
Het advies bestaat uit drie stappen:
- Trek het wetsvoorstel Wet werkelijk rendement box 3 in.
- Dien de novelle niet in bij de Tweede Kamer.
- Kom met een nieuw wetsvoorstel en ga per 2030 in één keer over naar een nieuw stelsel.
Daarnaast staat er een terugvaloptie in. Gaat het kabinet toch door, dan luidt het advies om de vermogenswinstbelasting voor alle box 3 bezittingen pas per 2030 in te voeren.
In beide gevallen geldt hetzelfde gevolg. De huidige forfaitaire systematiek met tegenbewijsregeling blijft dan ook in 2028 en 2029 bestaan.
Waarom noemt de Belastingdienst het plan onuitvoerbaar?
De Belastingdienst heeft een uitvoeringstoets gedaan op de novelle. In het advies van de Raad van State staat de uitkomst letterlijk. De Belastingdienst acht de novelle in ieder geval voor 2028 onuitvoerbaar.
Dat heeft vooral te maken met gegevens. Om winst op een beleggingsportefeuille te bepalen heb je aankoopprijzen en verkoopprijzen nodig. Die informatie zit nu niet volledig bij de Belastingdienst.
Banken en brokers leveren die gegevens voorlopig niet allemaal aan. Dan verschuift het werk naar jou als belegger, want je rekent je winst dan zelf uit.
Wat kost dat tijdelijke stelsel eigenlijk?
Hier wordt het concreet. Het tijdelijke hybride stelsel vraagt 252 fte aan personele capaciteit en circa 31 miljoen euro aan extra uitvoeringskosten.
Dat bedrag is niet het probleem op zich. Het probleem is de looptijd. Het stelsel zou maar twee jaar bestaan, want in 2030 gaat alles weer op de schop.
De Raad van State legt daar precies de vinger op. Twee soorten vermogen krijgen tijdelijk twee verschillende heffingssystemen, zonder duidelijke rechtvaardiging. Dat noemt de Raad kwetsbaar.
Waarom is invoering per 2028 niet verantwoord?
Over de datum van 2028 is de Raad ongewoon direct. Invoering van het voorliggende voorstel per 2028 is op basis van de beschikbare informatie niet verantwoord.
Daar spelen twee dingen mee. De Belastingdienst heeft al veel grote klussen lopen, en er komen bovendien nieuwe bezuinigingen aan.
Ook de discussie over de dekking speelt een rol. Die zorgt volgens het advies voor onduidelijkheid en onrust.
Wat betekent uitstel voor jouw ETF's?
Het verschil tussen de twee stelsels is groot. Nu betaal je belasting over een verondersteld rendement, ook als je niets verkoopt.
Bij een vermogenswinstbelasting betaal je pas als je daadwerkelijk winst maakt bij verkoop. Voor wie lang belegt en weinig verkoopt scheelt dat flink.
Gaat het advies door, dan blijft het oude systeem nog twee jaar langer staan. Je betaalt in 2028 en 2029 dus waarschijnlijk nog steeds over een forfaitair rendement.
Blijft de tegenbewijsregeling dan ook bestaan?
Ja. Zolang het nieuwe stelsel er niet is, blijft de tegenbewijsregeling gelden. Het advies zegt dat met zoveel woorden voor 2028 en 2029.
Die regeling is belangrijk bij tegenvallende jaren. Heb je een lager werkelijk rendement dan het forfait, dan betaal je belasting over dat werkelijke rendement.
Let wel op de spelregels. Je telt rente, dividend, huur en waardeveranderingen mee, ook ongerealiseerde. Alleen rente op box 3 schulden trek je af, andere kosten niet.
Wat staat er nu wel vast voor 2026?
Voor dit jaar is het simpel. Het tarief is 36 procent en het heffingsvrij vermogen bedraagt 59.357 euro per persoon.
Heb je een fiscale partner, dan verdubbelt dat naar 118.714 euro. Over het vermogen daarboven betaal je volgens de forfaits.
Die bedragen staan gewoon op de site van de Belastingdienst. Daar verandert dit advies niets aan.
En wat is er voor 2027 nog niet beslist?
Hier gaat het vaak mis in de berichtgeving. Voor 2027 staat nog niets definitief vast.
In de huidige wet staat een heffingsvrij vermogen van 60.098 euro. Het kabinet stelt voor om dat terug te brengen naar 30.846 euro.
Dat laatste bedrag heeft een opvallend verleden. Het is exact het heffingsvrij vermogen dat in 2020 gold. Je zou dus zes jaar terug in de tijd gaan.
Welke datums zijn de komende weken belangrijk?
De agenda ligt grotendeels vast. Op 9 november staat het wetgevingsoverleg in de Tweede Kamer gepland.
Op 12 november stemt de Tweede Kamer, samen met het pakket Belastingplan 2027. Daarna is de Eerste Kamer in december aan zet.
Eén datum is hard. Voor invoering per 1 januari 2028 moeten beide Kamers voor 31 december akkoord zijn.
Moet je nu iets veranderen aan je portefeuille?
Mijn antwoord is nee. Een advies is geen wet, en de uitkomst staat nog open.
Wie bij elk nieuw voorstel zijn portefeuille omgooit, betaalt daar meestal voor. Je maakt transactiekosten en je stapt vaak op het verkeerde moment in en uit.
Wat wel helpt is weten waar je staat. Reken uit wat box 3 jou kost in verschillende scenario's, en zorg dat je plan tegen een stootje kan.
Hoe reken je zelf uit wat box 3 jou kost?
Dat doe je in een paar minuten. Vul je spaargeld en je beleggingen in, kies een rendement en vergelijk de jaren naast elkaar.
Gebruik daarvoor de gratis box 3 calculator. Daarmee zie je direct wat een hoger of lager heffingsvrij vermogen met jouw bedrag doet.
Houd één ding in gedachten. De berekeningen voor 2027 en 2028 staan op eerdere voorstellen, dus die regels veranderen mogelijk nog.
Wil je dieper in de planning duiken, lees dan ook wanneer we meer weten over box 3 in 2027 en het overzicht over vermogensbelasting en box 3.
Veelgestelde vragen over box 3 in 2028
Gaat box 3 in 2028 definitief niet door?
Nee, dat staat niet vast. De Raad van State geeft advies en het kabinet beslist.
Is 2030 nu de nieuwe invoeringsdatum?
Nee. 2030 is het advies van de Raad van State, geen vastgestelde datum.
Wat gebeurt er met mijn spaargeld bij uitstel?
Dan blijft het huidige systeem gelden. Je betaalt in 2028 en 2029 over een forfaitair rendement.
Waarom noemt de Belastingdienst het plan onuitvoerbaar?
De gegevens over aankoop en verkoop zijn er nog niet volledig. Daardoor klopt de berekening van de winst niet automatisch.
Wat is de novelle precies?
Een novelle is een wetsvoorstel dat een eerder wetsvoorstel aanpast terwijl dat nog in behandeling is.
Wanneer weten we het zeker?
De Tweede Kamer stemt op 12 november 2026. Daarna beslist de Eerste Kamer in december.
Wil je niet alleen je belasting begrijpen, maar ook je spaargeld, je ETF's en je pensioen samenbrengen in één plan? Meld je dan aan voor het gratis live webinar.